Um produto custa $4 na fábrica e é vendido por $20. Deveria sobrar bastante. Depois, o frete, a embalagem, a logística e a publicidade começam a consumir sua parte.
Uma calculadora de custo de aquisição mostra quanto o estoque custa quando chega ao local escolhido. Para encontrar a margem de lucro em um pedido do cliente, continue: adicione os custos de logística, taxas de venda, devoluções e publicidade.
Utilize a planilha para comparar a compra de estoque e o pedido do cliente separadamente. O exemplo utiliza valores hipotéticos em dólares americanos, não cotações de frete ou estimativas de impostos.
Defina onde termina o seu custo de desembarque.
Antes de inserir os números, escolha um ponto de destino: seu centro de distribuição na China, um centro de logística terceirizado (3PL) nos EUA ou outro destino especificado. Escreva-o no início do cálculo. O custo para um centro de distribuição na China não pode ser comparado diretamente com o custo para um centro de distribuição nos EUA.
O A Administração de Comércio Internacional dos EUA descreve o custo de desembarque. incluindo o produto, frete, seguro, tarifas, impostos e outros encargos relevantes. Sua página aborda exportações em geral; seus exemplos ilustrativos de impostos não correspondem às instruções atuais de tarifas alfandegárias da China para os EUA.
Na planilha de compras, inclua os custos necessários para colocar estoque utilizável no local escolhido. Registre as despesas de entrega ao consumidor e de venda separadamente. Isso facilita a identificação de qual parte do negócio precisa de atenção.
Este é um modelo de compra operacional. Seu tratamento contábil de estoque, custos de desenvolvimento e impostos recuperáveis pode ser diferente. Mantenha uma necessidade de caixa separada para valores que você precisa pagar agora, mas espera recuperar posteriormente.
Calcule o custo de aquisição
Utilize uma moeda e registre a taxa de câmbio e a data. Marque cada valor como estimado ou confirmado. Um total com duas casas decimais ainda pode ser baseado em uma cotação incompleta.
Custo de aquisição por unidade vendável = custos de envio e preparação incluídos ÷ unidades vendáveis esperadas.
| Categoria de custo | O que inserir | Erro comum |
|---|---|---|
| Bens | Quantidade multiplicada pelo preço acordado do produto. | Comparando diferentes especificações de produtos |
| Configuração e verificações | A parcela de amostragem, ferramentas ou inspeção atribuída a esta ordem. | Cobrar novamente o mesmo custo de configuração em cada novo pedido. |
| Embalagem | Materiais e embalagem incluídos nesta remessa | Adicionando o custo da caixa, que já está incluído no orçamento do produto. |
| Transporte de entrada | Coleta, transporte principal e entrega no ponto final escolhido. | Comparando a entrega no porto com a entrega no armazém. |
| Custos de importação | Impostos, taxas e custos de desembaraço aduaneiro aplicáveis, conforme avaliação específica da remessa. | Aplicar uma tarifa nominal a todos os produtos. |
| Seguro e manuseio | Cobertura e manuseio acordados não incluídos em outros locais | Considerando que cada orçamento de seguro DDP inclua seguro. |
| Custos de pagamento | Você arca com as taxas de conversão de moeda e de pagamento. | Utilizando uma taxa de câmbio indisponível para o pagamento. |
Verifique o que está incluído em um orçamento com preço fixo antes de adicionar taxas separadas. Se o preço DDP confirmado já cobre impostos de importação e entrega no destino, não os adicione novamente. Marque esses itens como incluídos no orçamento e guarde a justificativa correspondente.
Para opções de transporte, comece com o Guia de envio da China para os EUA. Em seguida, solicite um orçamento para o envio embalado, incluindo o destino final. Tabelas de custos genéricas são muito amplas para uma decisão de compra.
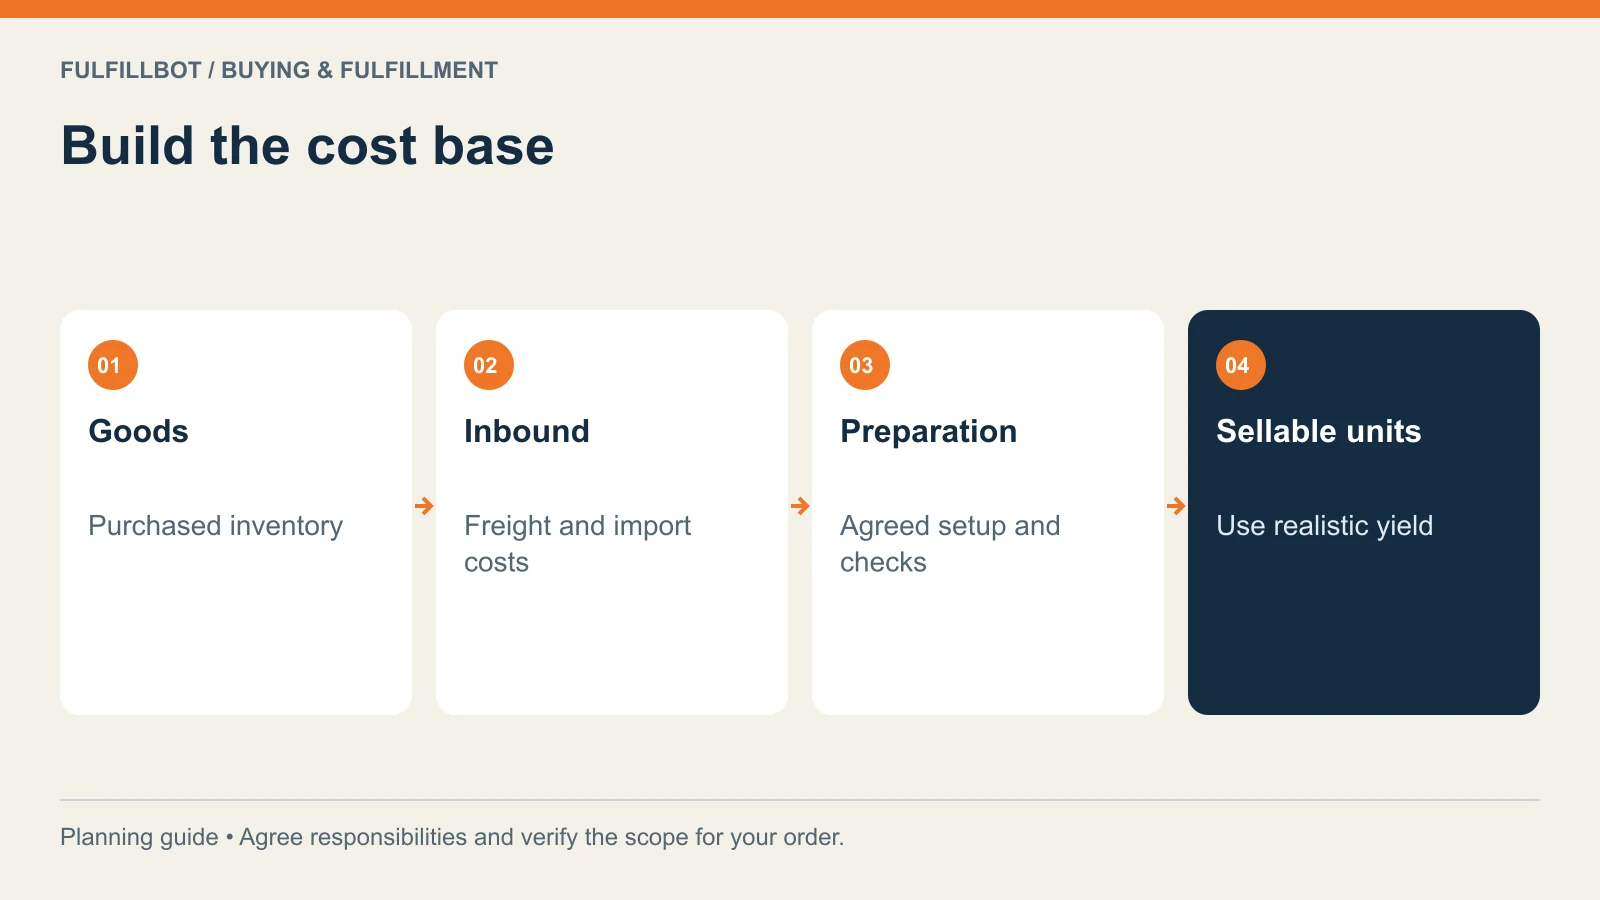
Analise um exemplo de 500 unidades.
Suponha que você esteja comparando uma compra de 500 unidades. O ponto final escolhido é o estoque recebido e pronto para venda em um armazém nos EUA. Nenhum desses números representa uma referência de mercado.
| Item | Valor hipotético |
|---|---|
| Mercadoria: 500 × $4.00 | $2,000 |
| Embalagem atribuída a este lote | $150 |
| Alocação de inspeção e configuração | $200 |
| Carga e manuseio de entrada | $650 |
| Custos de importação presumidos fornecidos para este exemplo. | $300 |
| Custos de pagamento e câmbio | $50 |
| Custo total incluído | $3,350 |
Com uma produção planejada de 490 unidades vendáveis, o custo é $3.350 ÷ 490 = $6,84 por unidade vendável, arredondado. A falta de dez unidades é uma suposição para este cálculo, não uma taxa de defeitos esperada no setor. Insira sua própria margem de erro e substitua-a pelos comprovantes reais quando o pedido chegar.
Utilizando a quantidade total comprada, teríamos $6,70. Essa é uma premissa de planejamento diferente. Nenhum dos denominadores deve ser escolhido simplesmente porque melhora a margem de lucro.
Uma unidade não vendida, mas não danificada, permanece em estoque; ela não é automaticamente considerada defeituosa. Monitore o estoque de baixa rotatividade separadamente das perdas no recebimento. Caso contrário, a planilha pode ocultar um problema de demanda dentro de uma tolerância à qualidade.
Use o guia calculadora de custos de desembarque Para alterar os totais e a contagem de unidades. Realiza operações aritméticas com os dados inseridos; não classifica produtos nem recupera taxas tarifárias.
Calculadora de custos de desembarque
Selecione um ponto de chegada do estoque, insira o custo total do lote uma única vez e, em seguida, verifique a contribuição de um pedido de cliente de uma unidade. Todas as entradas de moeda utilizam USD. Os números preenchidos automaticamente são hipotéticos.
Seu cálculo
Custo de aquisição / unidade vendável
Custo do lote
Contribuição / pedido unitário
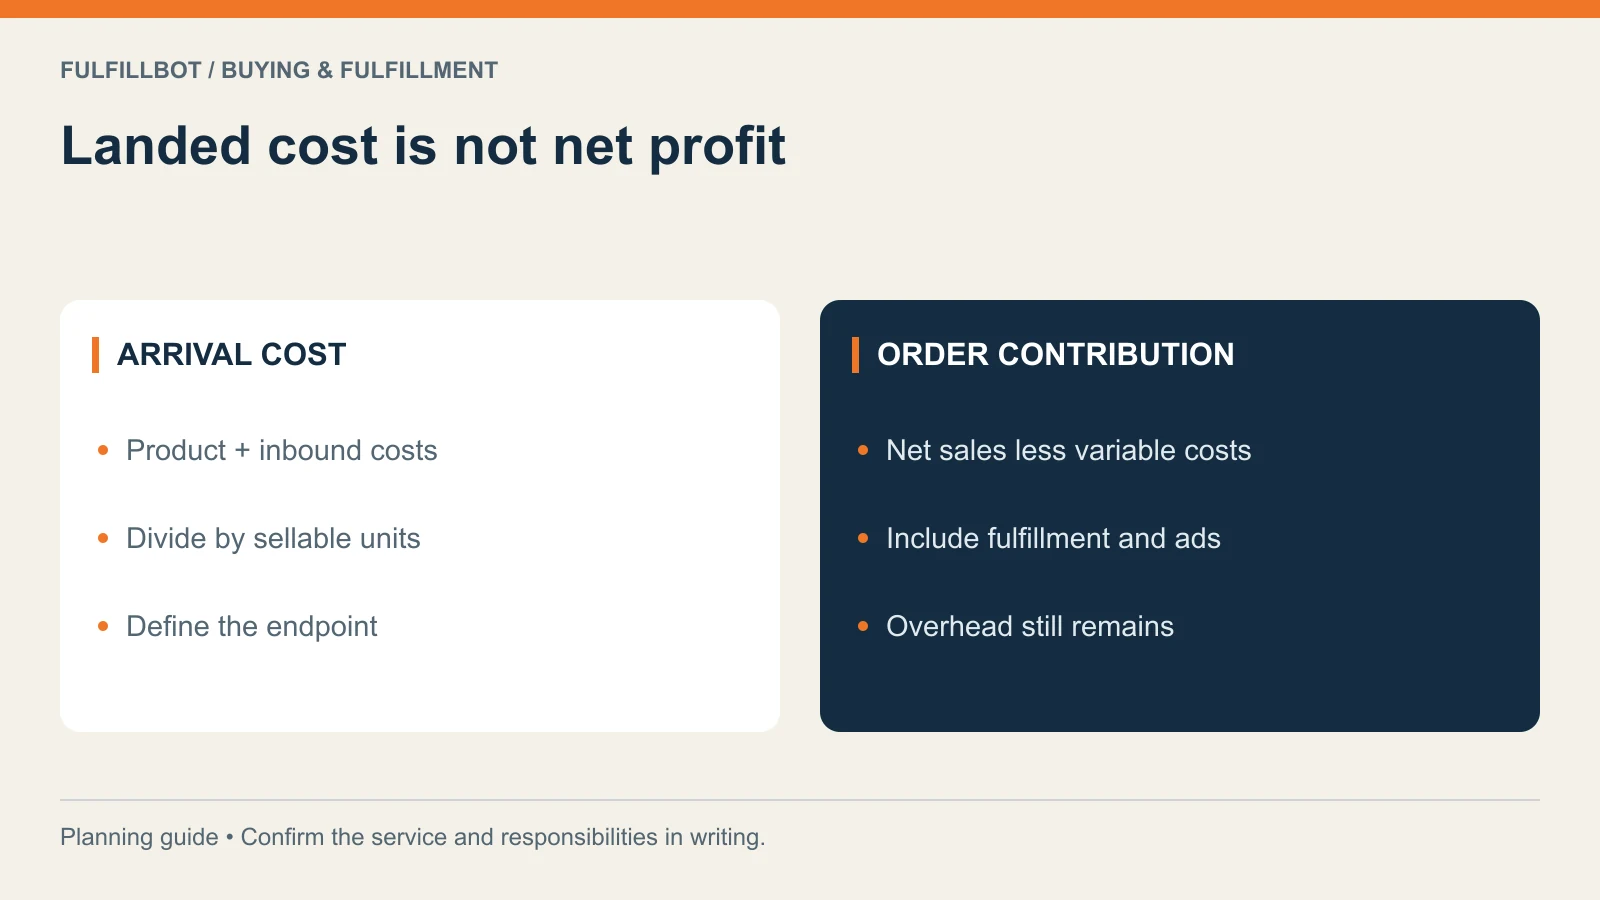
Margem de contribuição = receita líquida − custo unitário de aquisição − despesas variáveis por pedido.
A margem de contribuição é calculada antes de outras despesas gerais e do imposto de renda. Esta ferramenta não determina a classificação tarifária, não obtém as taxas de impostos nem calcula o lucro contábil. Não adicione taxas duas vezes se uma cotação consolidada já as incluir.
É necessário JavaScript para o cálculo interativo. A fórmula e o exemplo prático neste artigo também podem ser usados manualmente.
Calcule a margem de contribuição após a venda.
Agora, calcule o preço do pedido do cliente. Neste exemplo, um pedido contém uma unidade, a receita líquida do produto é de $20 e a receita de frete é zero. Os impostos recolhidos para remessa são excluídos desse valor de receita.
| Item sob encomenda | Valor hipotético |
|---|---|
| Receita líquida | $20.00 |
| Custo do estoque recebido | $6.84 |
| Cumprimento de prazos e entrega ao cliente | $5.20 |
| Taxas de venda e pagamento | $1.20 |
| subsídio de retorno e apoio | $0.60 |
| Publicidade atribuída à encomenda | $3.50 |
| Contribuição restante | $2.66 |
O cálculo sem arredondamento resulta em aproximadamente $2,6633, ou $2,66 após o arredondamento. A margem de contribuição é o que sobra antes de outras despesas gerais e impostos sobre a renda. Chamá-la de lucro líquido seria superestimar o resultado.
Para pacotes promocionais, utilize o custo de todas as unidades do pedido e o custo real da embalagem. Para marketplaces, inclua as taxas de venda e logística relevantes, sem duplicar o frete, que já está incluído em outra taxa. Se a atribuição de publicidade estiver incompleta, indique essa suposição em vez de apresentar uma margem de lucro falsa.
Concilie os custos de produto, logística, armazenamento, publicidade e devolução para cada SKU na mesma planilha. Faturas separadas podem ocultar o efeito combinado na margem.
Faça um teste de resistência do pedido antes de efetuar o pagamento.
Comece com as variáveis incertas que podem alterar sua decisão. No exemplo, adicionar $250 ao custo de entrada aumenta o custo unitário em cerca de $0,51. Aumentar a publicidade em $1 por pedido reduz a margem de contribuição em mais um dólar. Os $2,66 restantes não oferecem muita margem para ambas as alterações.
Crie uma pequena tabela de cenários com o caso esperado e um caso menos favorável. Altere as variáveis justificando uma hipótese: uma segunda cotação de frete confirmada, um período de vendas mais fraco, um tamanho de caixa revisado ou um padrão de devolução observado. Para cada alteração, indique o que poderia causá-la e qual cotação ou pedido anterior corrobora essa hipótese.
Analise também a necessidade de capital de giro. O depósito do fornecedor, o saldo restante, a compra de embalagens e o pagamento do frete podem ocorrer antes que os clientes lhe paguem. Mesmo um modelo de negócio lucrativo pode exigir mais capital de giro do que você tem disponível.
Não divida o custo de ferramental em milhares de unidades futuras, a menos que esse volume seja plausível. Mostre o primeiro pedido com seu impacto financeiro real e, em seguida, mostre uma visão separada para pedidos subsequentes. Mostre ambas as visões quando um fornecedor oferecer um preço unitário menor com uma quantidade mínima de pedido (MOQ) maior.
Transforme estimativas em decisões de compra consistentes.
Guarde o orçamento aprovado, a lista de embalagem e a planilha de custos juntos. Quando a remessa chegar, compare os custos planejados com as faturas e a quantidade vendável efetivamente recebida. Registre o motivo de cada diferença significativa.
Para remessas com SKUs mistos, aloque os custos compartilhados usando uma base defensável. O frete pode ser melhor alocado pela métrica de cobrança ou pelo espaço ocupado do que pelo valor do produto. Por exemplo, alocar o frete pelo valor do produto pode concentrar a maior parte da fatura em um item pequeno e caro, mesmo quando um item volumoso ocupa a maior parte da remessa. Mantenha o método de alocação consistente o suficiente para comparar pedidos subsequentes.
Antes de aprovar a próxima compra, responda a estas perguntas:
- As especificações do produto permanecem inalteradas?
- A cotação termina no mesmo local de recebimento?
- As cobranças agrupadas são contabilizadas apenas uma vez?
- Quais estimativas ainda carecem de uma base escrita?
- A decisão prevê uma contribuição aceitável em um cenário adverso realista?
- A empresa tem condições de arcar com o cronograma de pagamentos e manter o estoque?
Se você já possui ofertas de fornecedores, Serviço de fornecimento da Fulfillbot na China Pode ajudar a coordenar o trabalho de compras e logística. Envie os detalhes do produto, quantidade, dimensões da embalagem e destino. Assim, a discussão começa com um lote que pode ser efetivamente precificado.