Un produit coûte $4 à l'usine et se vend $20. Il devrait en rester une bonne partie. Ensuite, les frais de transport, d'emballage, de logistique et de publicité commencent à s'accumuler.
Un calculateur de coût de revient indique le coût des stocks une fois arrivés à destination. Pour calculer la marge sur une commande client, il faut ensuite ajouter les frais de traitement, les commissions de vente, les retours et la publicité.
Utilisez la feuille de calcul pour comparer séparément l'achat de stock et la commande client. L'exemple utilise des montants hypothétiques en dollars américains, et non des estimations de frais de transport ou de taxes.
Définissez où s'arrête votre coût total à l'arrivée
Choisissez un point de destination avant de saisir les chiffres : votre entrepôt de distribution en Chine, un site de réception 3PL aux États-Unis ou toute autre destination spécifiée. Indiquez-le en haut du calcul. Le coût d’une livraison vers un entrepôt chinois ne peut être comparé directement à celui d’une livraison vers un entrepôt américain.
Le site L'Administration américaine du commerce international décrit le coût à l'arrivée Cela inclut le produit, le fret, l'assurance, les droits de douane, les taxes et autres frais applicables. La page traite des exportations en général ; les exemples fiscaux fournis ne correspondent pas aux instructions douanières actuelles de la Chine vers les États-Unis.
Dans le tableau des achats ci-joint, incluez les coûts nécessaires pour constituer un stock utilisable à l'emplacement choisi. Suivez séparément les frais de livraison et de vente. Cela vous permettra d'identifier plus facilement les aspects de votre activité qui nécessitent une attention particulière.
Il s'agit d'un modèle d'achat opérationnel. Votre traitement comptable des stocks, des coûts de développement et des taxes récupérables peut différer. Prévoyez une provision distincte pour les besoins de trésorerie liés aux montants que vous devez payer immédiatement mais que vous prévoyez de récupérer ultérieurement.
Élaborer le calcul du coût total à l'arrivée
Utilisez une seule devise et indiquez le taux de change et la date. Précisez si chaque montant est une estimation ou une confirmation. Un total arrondi à deux décimales peut être établi même à partir d'une cotation incomplète.
Coût total par unité vendable = coûts d'expédition et de préparation inclus ÷ nombre d'unités vendables prévues.
| Catégorie de coût | Que faut-il saisir ? | Erreur courante |
|---|---|---|
| Marchandises | Quantité multipliée par le prix convenu du produit | Comparaison des différentes spécifications de produits |
| Configuration et vérifications | La part des travaux d'échantillonnage, d'outillage ou d'inspection affectée à cette commande | Facturer à nouveau les mêmes frais d'installation à chaque nouvelle commande |
| Emballage | Matériaux et emballage inclus dans cet envoi | Ajout du coût de l'emballage déjà inclus dans le devis du produit |
| Transport entrant | Prise en charge, transport principal et livraison au point de destination choisi | Comparaison entre la livraison au port et la livraison en entrepôt |
| coûts d'importation | Droits, taxes et frais de dédouanement applicables, calculés selon une évaluation spécifique à l'envoi | Appliquer un tarif nominal à chaque produit |
| Assurance et manutention | Couverture et manutention convenues non incluses ailleurs | En supposant que chaque devis DDP comprenne une assurance |
| Frais de paiement | Vous supportez réellement les frais de conversion de devises et de paiement. | Utilisation d'un taux de change indisponible pour le paiement |
Vérifiez le contenu du devis groupé avant d'ajouter des frais supplémentaires. Si votre prix DDP confirmé inclut déjà les droits d'importation et la livraison à destination, ne les ajoutez pas à nouveau. Indiquez que ces lignes sont incluses dans le devis et conservez l'explication correspondante.
Pour les options de transport, commencez par le Guide d'expédition Chine-États-Unis. Demandez ensuite un devis pour l'envoi emballé, incluant sa destination exacte. Les barèmes de prix génériques sont trop vagues pour une décision d'achat.
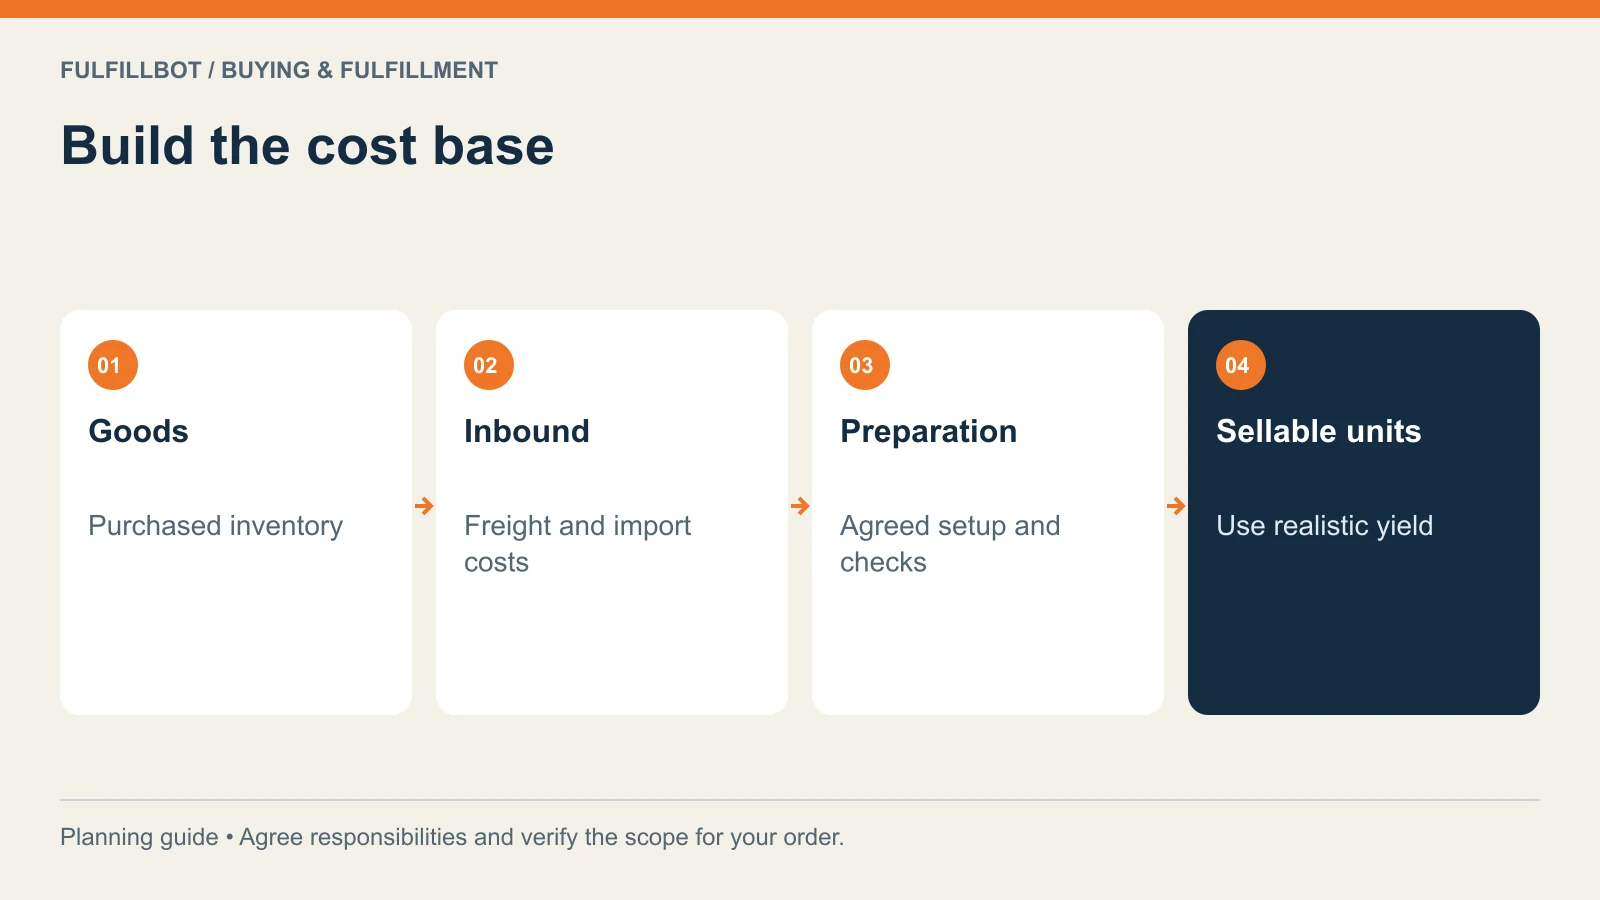
Travaillez sur un exemple de 500 unités
Supposons que vous compariez un achat de 500 unités. Le point final choisi correspond au stock reçu et prêt à la vente dans un entrepôt américain. Ces chiffres ne constituent pas une référence de marché.
| Article | Montant hypothétique |
|---|---|
| Marchandises : 500 × $4.00 | $2,000 |
| Emballage attribué à ce lot | $150 |
| l'inspection et l'affectation des installations | $200 |
| Manutention et réception des marchandises | $650 |
| Frais d'importation présumés fournis pour cet exemple | $300 |
| Frais de paiement et de change | $50 |
| Coût total inclus | $3,350 |
Pour un rendement prévisionnel de 490 unités vendables, le coût est $3,350 ÷ 490 = $6,84 par unité vendable, Le montant arrondi est une hypothèse de calcul, et non un taux de défaut courant dans le secteur. Indiquez votre propre marge de tolérance et remplacez-la par les reçus réels à la réception de la commande.
Utiliser la quantité totale achetée donnerait $6,70. Il s'agit d'une hypothèse de planification différente. Aucun des deux dénominateurs ne doit être choisi uniquement pour améliorer visuellement la marge.
Une unité invendue mais non endommagée reste en stock ; elle n’est pas automatiquement considérée comme défectueuse. Il est important de suivre les stocks à faible rotation séparément des pertes à la réception. Autrement, le tableau de suivi peut masquer un problème de demande au sein d’une marge de qualité.
Utilisez le compagnon calculateur de coût d'acquisition Pour modifier les totaux et le nombre d'unités. Ce programme effectue des calculs arithmétiques sur vos données ; il ne classe pas les produits et ne récupère pas les taux tarifaires.
Calculateur de coût à l'arrivée
Choisissez un point de livraison de stock, saisissez le coût total du lot une seule fois, puis vérifiez la contribution d'une commande client d'une unité. Toutes les transactions sont effectuées en dollars américains. Les valeurs préremplies sont hypothétiques.
Votre calcul
Coût total / unité vendable
Coût du lot
Contribution / commande d'une unité
Contribution = revenu net − coût unitaire rendu − frais variables par commande.
La contribution est calculée avant déduction des autres frais généraux et de l'impôt sur le revenu. Cet outil ne détermine pas le classement tarifaire, ne calcule pas les taux d'imposition ni le bénéfice comptable. N'ajoutez pas les droits de douane deux fois s'ils sont déjà inclus dans un devis groupé confirmé.
JavaScript est nécessaire pour le calcul interactif. La formule et l'exemple présentés dans cet article peuvent également être utilisés manuellement.
Calculer la contribution après la vente
Calculez maintenant le prix de la commande client. Dans cet exemple, une commande contient une unité, le chiffre d'affaires net est de $20 et les frais de livraison sont nuls. Les taxes perçues pour le versement sont exclues de ce chiffre d'affaires.
| Article sur commande | Montant hypothétique |
|---|---|
| Revenu net | $20.00 |
| coût des stocks débarqués | $6.84 |
| Exécution et livraison aux clients | $5.20 |
| Frais de vente et de paiement | $1.20 |
| Indemnité de retour et de soutien | $0.60 |
| Publicité attribuée à la commande | $3.50 |
| Contribution restante | $2.66 |
Le calcul non arrondi donne environ $2,6633, soit $2,66 après arrondi. La marge sur coûts variables correspond au montant restant avant les autres frais généraux et l'impôt sur les bénéfices. Parler de bénéfice net serait exagéré.
Pour les commandes groupées, utilisez le coût de toutes les unités et les frais d'emballage. Pour les places de marché, incluez les frais de vente et de traitement sans dupliquer les frais de port déjà inclus. Si l'attribution publicitaire est incomplète, indiquez-le clairement plutôt que de présenter une marge faussement certaine.
Réunissez les coûts de production, de traitement, de stockage, de publicité et de retour pour chaque UGS dans un même tableau. Des factures séparées peuvent masquer l'effet cumulé sur la marge.
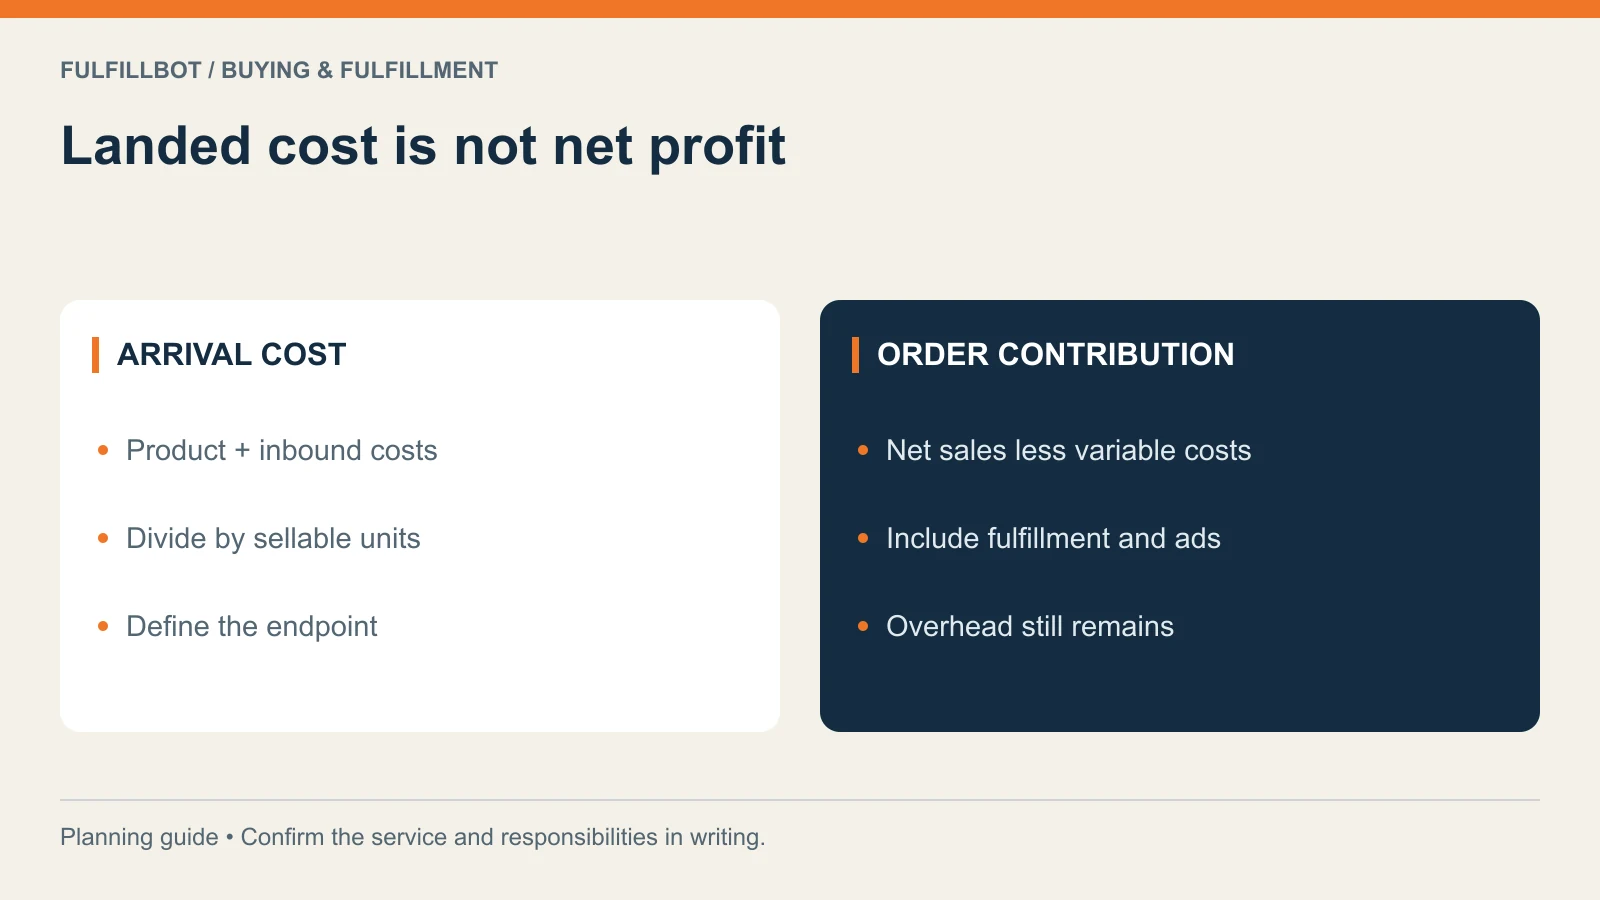
Testez la robustesse de la commande avant de payer.
Commencez par les éléments incertains susceptibles d'influencer votre décision. Dans cet exemple, l'ajout de $250 aux coûts d'approvisionnement augmente le coût unitaire d'environ $0,51. L'augmentation des dépenses publicitaires de $1 par commande réduit la marge bénéficiaire d'un dollar supplémentaire. Le montant restant de $2,66 ne laisse que peu de marge de manœuvre pour ces deux modifications.
Élaborez un tableau de scénarios simplifié présentant le cas attendu et un cas moins favorable. Modifiez les variables pour une raison précise : confirmation d’un second devis de transport, période de ventes plus faible, modification des dimensions des cartons ou observation d’une tendance de retour. Pour chaque modification, indiquez la cause possible et le devis ou la commande antérieure qui la justifie.
Évaluez également les besoins de trésorerie. L'acompte fournisseur, le solde, l'achat des emballages et le paiement du transport peuvent intervenir avant même que vos clients ne vous règlent. Un modèle économique rentable peut néanmoins nécessiter un fonds de roulement supérieur à vos liquidités disponibles.
Ne répartissez pas les coûts d'outillage sur des milliers d'unités futures, sauf si ce volume est crédible. Présentez la première commande avec son coût réel, puis une vue d'ensemble des commandes suivantes. Affichez les deux vues lorsqu'un fournisseur propose un prix unitaire inférieur pour une quantité minimale de commande plus élevée.
Transformer les estimations en une décision d'achat reproductible
Conservez ensemble le devis approuvé, la liste de colisage et le tableau de calcul des coûts. À la réception de la marchandise, comparez les coûts prévus avec les factures et la quantité vendable effectivement reçue. Notez la raison de chaque écart significatif.
Pour les envois contenant des références multiples, répartissez les coûts partagés selon une méthode justifiée. Il est souvent plus judicieux de répartir les frais de transport en fonction du mode de facturation ou de l'espace occupé plutôt qu'en fonction de la valeur du produit. Par exemple, une répartition basée sur la valeur du produit pourrait concentrer la majeure partie de la facture sur un petit article coûteux, même si un article volumineux occupe la plus grande partie de l'envoi. Veillez à conserver une méthode de répartition suffisamment cohérente pour pouvoir comparer les commandes ultérieures.
Avant d'approuver le prochain achat, veuillez répondre aux questions suivantes :
- Les spécifications du produit sont-elles inchangées ?
- La livraison s'effectue-t-elle au même lieu ?
- Les frais groupés ne sont-ils comptabilisés qu'une seule fois ?
- Quelles estimations n'ont toujours pas de base écrite ?
- L'ordonnance prévoit-elle une contribution acceptable dans le cadre d'un scénario défavorable réaliste ?
- L'entreprise peut-elle financer l'échéancier de paiement et supporter le stock ?
Si vous avez déjà des offres de fournisseurs, Service d'approvisionnement en Chine de Fulfillbot peut aider à coordonner les achats et la logistique. Veuillez envoyer les détails du produit, la quantité, les dimensions de l'emballage et la destination. La discussion commence donc par une livraison dont le prix peut être concrètement établi.