Un producto cuesta $4 en la fábrica y se vende por $20. Debería haber un excedente considerable. Luego, los gastos de envío, embalaje, distribución y publicidad comienzan a sumar su parte.
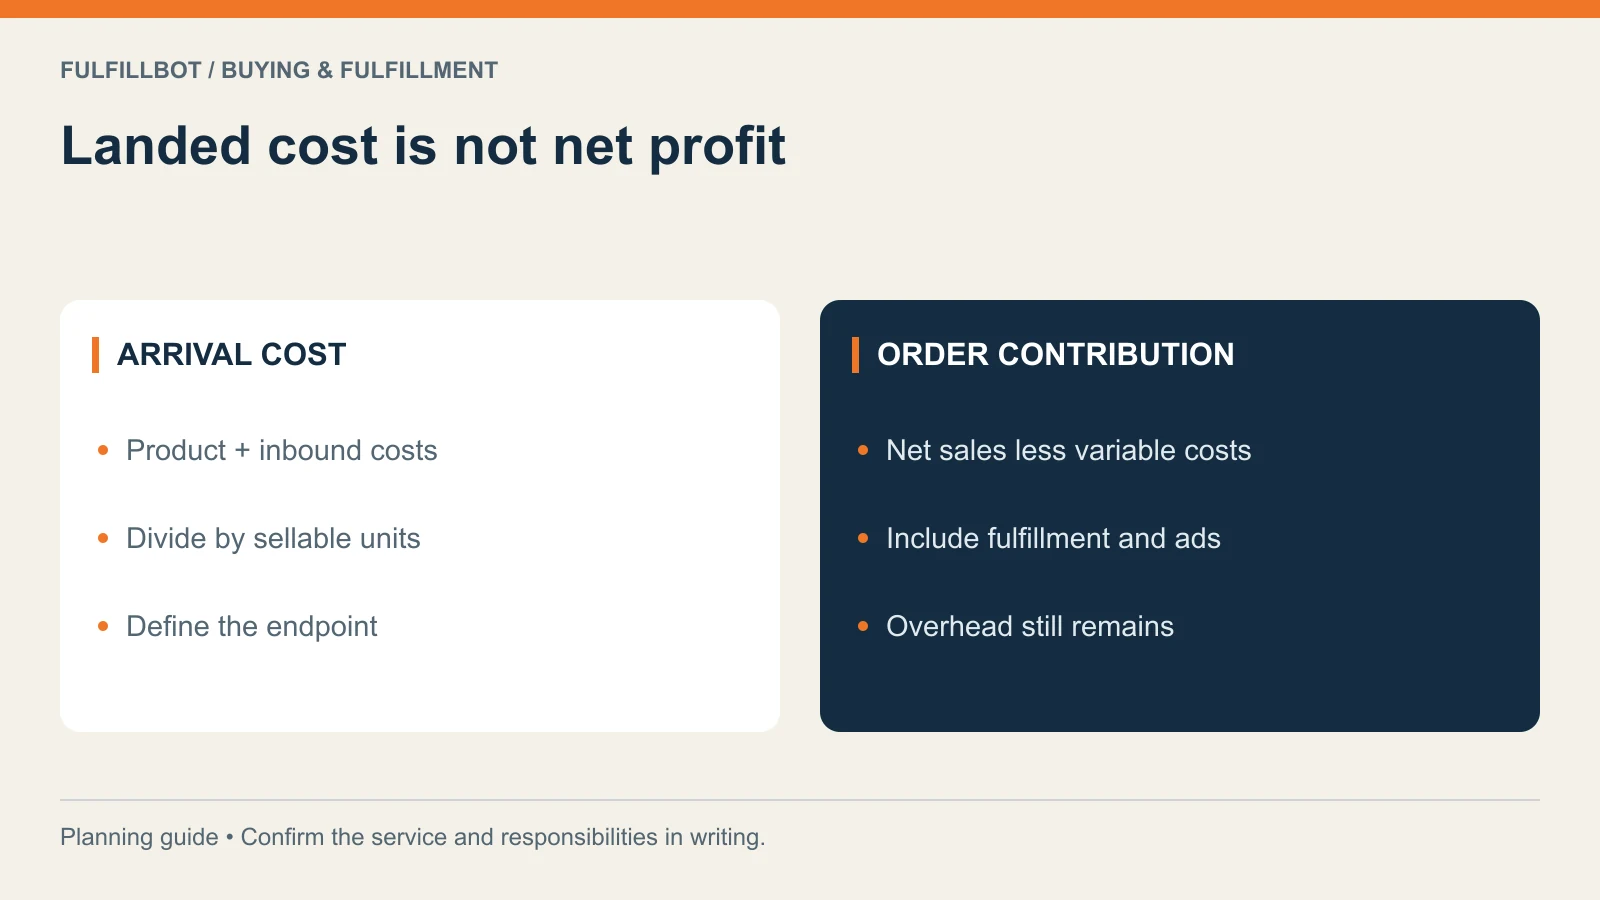
Una calculadora de costos de adquisición muestra cuánto cuesta el inventario al llegar a la ubicación seleccionada. Para calcular el margen de ganancia de un pedido de cliente, siga los pasos: sume los costos de procesamiento, las comisiones de venta, las devoluciones y la publicidad.
Utilice la hoja de cálculo para comparar por separado la compra de inventario y el pedido del cliente. El ejemplo utiliza importes hipotéticos en dólares estadounidenses, no cotizaciones de flete ni estimaciones de impuestos.
Define dónde termina tu costo de adquisición
Antes de introducir los números, seleccione un destino final: su almacén de distribución en China, una ubicación de recepción de un operador logístico externo (3PL) en EE. UU. u otro destino especificado. Indíquelo en la parte superior del cálculo. El costo de envío a un almacén en China no se puede comparar directamente con el costo de envío a un almacén en EE. UU.
El La Administración de Comercio Internacional de EE. UU. describe el costo de desembarque. Esto incluye el producto, el flete, el seguro, los aranceles, los impuestos y otros cargos pertinentes. Su página trata sobre las exportaciones en general; los ejemplos de impuestos que muestra no constituyen las instrucciones arancelarias vigentes para las exportaciones de China a EE. UU.
En la hoja de cálculo de compras, incluya los costos necesarios para colocar el inventario utilizable en la ubicación elegida. Registre por separado los gastos de envío y venta al consumidor. Esto facilita identificar qué área del negocio requiere atención.
Este es un modelo de compra operativa. El tratamiento contable del inventario, los costos de desarrollo y los impuestos recuperables puede variar. Mantenga un requerimiento de efectivo separado para los importes que debe pagar ahora pero que espera recuperar posteriormente.
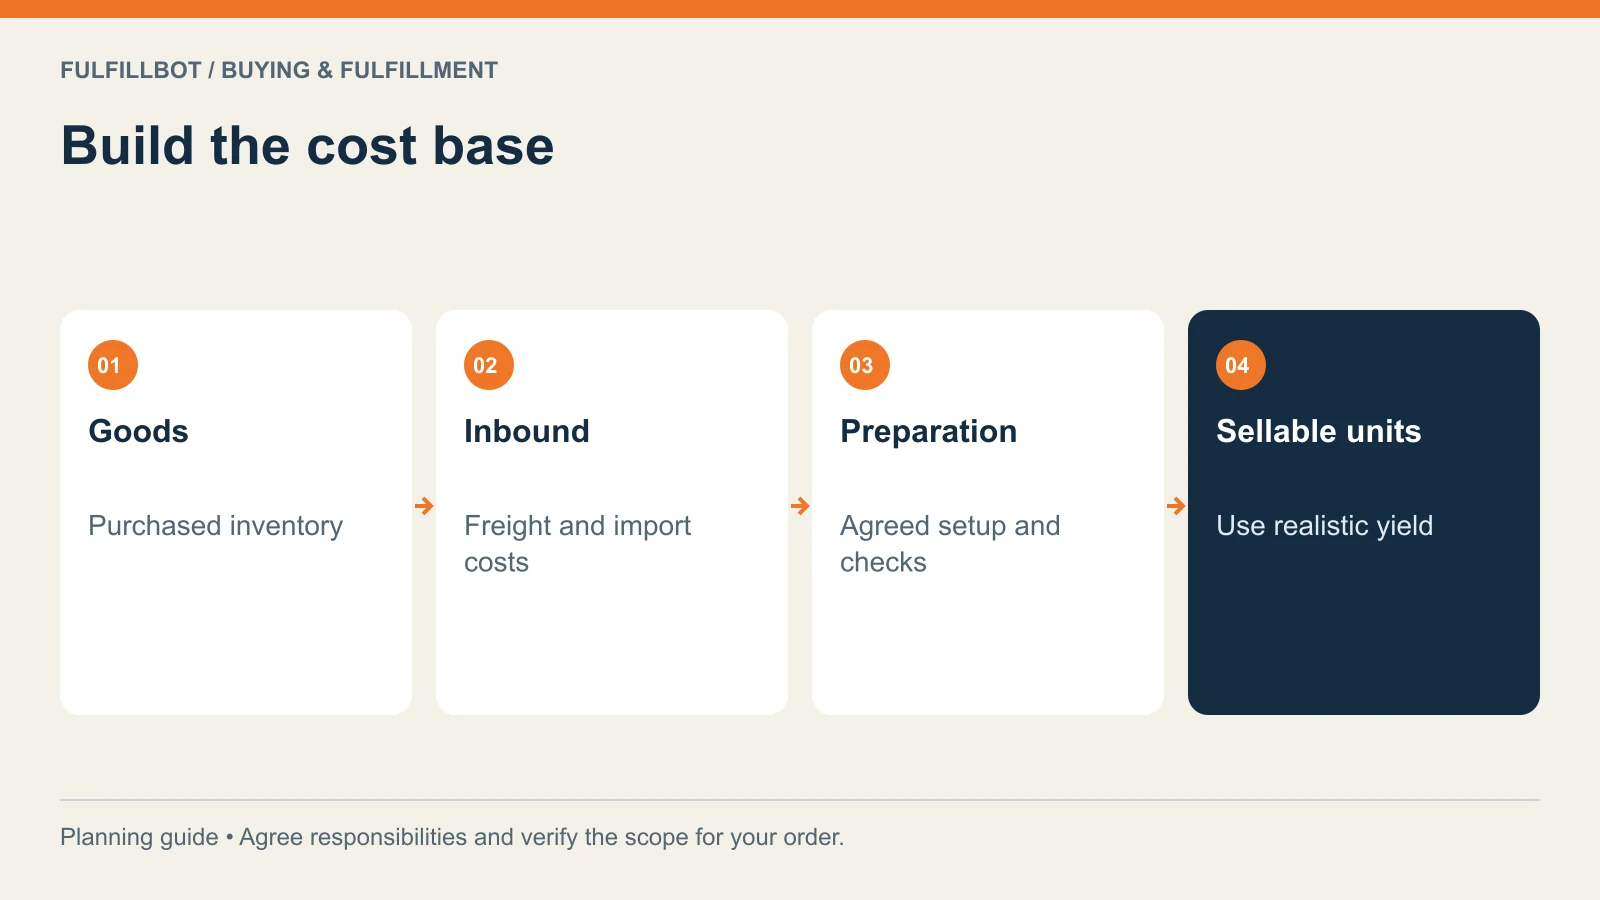
Construir el cálculo del costo de adquisición
Utilice una moneda y registre el tipo de cambio y la fecha. Indique si cada cifra es estimada o confirmada. Un total con dos decimales puede basarse en una cotización incompleta.
Costo de adquisición por unidad vendible = costos de envío y preparación incluidos ÷ unidades vendibles esperadas.
| Categoría de costo | Qué ingresar | Error común |
|---|---|---|
| Bienes | Cantidad multiplicada por el precio acordado del producto. | Comparación de diferentes especificaciones de productos |
| Configuración y comprobaciones | La proporción de muestreo, herramientas o inspección asignada a este pedido | Cobrar el mismo costo de configuración nuevamente en cada pedido repetido. |
| Embalaje | Materiales y trabajos de embalaje incluidos en este envío | Agregar un costo de caja ya incluido en la cotización del producto |
| Transporte de entrada | Recogida, transporte principal y entrega en el punto final elegido. | Comparación entre la entrega en puerto y la entrega en almacén. |
| Costos de importación | Aranceles, impuestos y gastos de despacho aplicables según una evaluación específica del envío. | Aplicar un arancel principal a cada producto. |
| Seguros y gestión | La cobertura y la gestión acordadas no están incluidas en otros apartados. | Suponiendo que cada cotización de DDP incluya seguro. |
| Costos de pago | Los cargos por conversión de divisas y pago que usted realmente paga | Utilizar un tipo de cambio no disponible para el pago |
Antes de añadir cargos adicionales, compruebe qué incluye el presupuesto combinado. Si el precio DDP confirmado ya cubre los aranceles de importación y la entrega en destino, no los añada de nuevo. Marque esas líneas como incluidas en el presupuesto y conserve la explicación correspondiente.
Para opciones de transporte, comience con el Guía de envíos de China a EE. UU.. Luego, solicite un presupuesto para el envío embalado, incluyendo su destino final. Las tablas de costos genéricas son demasiado generales para tomar una decisión de compra.
Analicemos un ejemplo de 500 unidades.
Supongamos que se compara una compra de 500 unidades. El punto final elegido es el inventario recibido y listo para la venta en un almacén de EE. UU. Ninguna de estas cifras constituye un referente del mercado.
| Artículo | Cantidad hipotética |
|---|---|
| Productos: 500 × $4.00 | $2,000 |
| Embalaje asignado a este lote | $150 |
| Asignación de inspección y configuración | $200 |
| Transporte y manipulación de mercancías entrantes | $650 |
| Se han supuesto los gastos de importación proporcionados para este ejemplo. | $300 |
| Costos de pago y de cambio | $50 |
| Coste total incluido | $3,350 |
Con una producción prevista de 490 unidades vendibles, el coste es $3,350 ÷ 490 = $6.84 por unidad vendible, Redondeado. El déficit de diez unidades es una suposición para este cálculo, no una tasa de defectos esperada en la industria. Ingrese su propio margen y sustitúyalo con los recibos reales cuando llegue el pedido.
Utilizar la cantidad total comprada daría como resultado $6.70. Esa es una suposición de planificación diferente. Ninguno de los denominadores debe elegirse simplemente porque haga que el margen parezca mejor.
Una unidad sin vender pero en buen estado permanece en el inventario; no se considera automáticamente defectuosa. Es importante controlar el inventario de baja rotación por separado de las pérdidas por recepción. De lo contrario, la hoja de cálculo podría ocultar un problema de demanda dentro de un margen de calidad.
Utilice el complemento calculadora de costos de aterrizaje Para modificar los totales y el recuento de unidades. Realiza operaciones aritméticas con los datos introducidos; no clasifica productos ni recupera tarifas.
Calculadora de costos de aterrizaje
Seleccione un punto de llegada del inventario, ingrese el costo total del lote una sola vez y luego verifique la contribución de un pedido de un solo cliente. Todas las monedas ingresadas están en USD. Los números prellenados son hipotéticos.
Tu cálculo
Costo de adquisición / unidad vendible
Costo del lote
Contribución / pedido de una unidad
Contribución = ingresos netos − costo unitario de adquisición − gastos variables por pedido.
La contribución se calcula antes de otros gastos generales e impuestos sobre la renta. Esta herramienta no determina la clasificación arancelaria, no obtiene las tasas impositivas ni calcula la utilidad contable. No añada aranceles dos veces si una cotización combinada confirmada ya los incluye.
Se necesita JavaScript para el cálculo interactivo. La fórmula y el ejemplo práctico de este artículo también se pueden utilizar manualmente.
Calcular la contribución después de la venta
Ahora, calcule el precio del pedido del cliente. En este ejemplo, un pedido contiene una unidad, los ingresos netos por producto son $20 y los gastos de envío son cero. Los impuestos cobrados por remesas se excluyen de esa cifra de ingresos.
| Artículo por pedido | Cantidad hipotética |
|---|---|
| Ingresos netos | $20.00 |
| Costo del inventario recibido | $6.84 |
| Gestión de pedidos y entrega al cliente | $5.20 |
| Comisiones de venta y pago | $1.20 |
| Devoluciones y subsidio de manutención | $0.60 |
| Publicidad atribuida al pedido | $3.50 |
| Contribución restante | $2.66 |
El cálculo sin redondear arroja aproximadamente $2.6633, o $2.66 después del redondeo. La contribución es lo que queda antes de otros gastos generales e impuestos sobre la renta. Llamarlo beneficio neto exageraría el resultado.
Para paquetes, utilice el costo de todas las unidades del pedido y el trabajo de empaquetado real. Para marketplaces, incluya los cargos de venta y gestión de envíos correspondientes sin duplicar los gastos de envío que ya están incluidos en otra tarifa. Si la atribución publicitaria es incompleta, indique esa suposición en lugar de presentar una falsa certeza del margen.
Concilie los costos de producto, cumplimiento, almacenamiento, publicidad y devoluciones para cada SKU en la misma hoja de cálculo. Las facturas separadas pueden ocultar el efecto combinado en el margen.
Prueba el pedido antes de pagar.
Comience con los datos inciertos que podrían modificar su decisión. En el ejemplo, agregar $250 al costo de entrada aumenta el costo unitario en aproximadamente $0.51. Incrementar la publicidad en $1 por pedido reduce la contribución en otro dólar. Los $2.66 restantes no ofrecen mucho margen para ambos cambios.
Crea una tabla de escenarios con el caso esperado y otro menos favorable. Modifica las variables por algún motivo: una segunda cotización de flete confirmada, un período de ventas más lento, un tamaño de caja revisado o un patrón de devoluciones observado. Para cada dato modificado, anota su posible causa y qué cotización o pedido anterior respalda la hipótesis.
También analiza las necesidades de efectivo. El depósito del proveedor, el saldo, la compra del embalaje y el pago del flete pueden ocurrir antes de que los clientes te paguen. Un modelo de negocio rentable puede requerir más capital de trabajo del que tienes disponible.
No distribuya el costo de las herramientas entre miles de unidades futuras a menos que dicho volumen sea creíble. Muestre el primer pedido con su costo real y, a continuación, muestre por separado la vista de los pedidos repetidos. Muestre ambas vistas cuando un proveedor ofrezca un precio unitario más bajo con una cantidad mínima de pedido (MOQ) más alta.
Convierta las estimaciones en una decisión de compra repetible.
Mantenga juntos el presupuesto aprobado, la lista de empaque y la hoja de cálculo de costos. Cuando llegue el envío, compare los costos planificados con las facturas y la cantidad vendible recibida. Registre el motivo de cada diferencia significativa.
Para envíos con diferentes SKU, asigne los costos compartidos utilizando una base justificable. Es mejor asignar el flete según la medida de costo o el espacio ocupado que según el valor del producto. Por ejemplo, asignar el flete según el valor del producto podría concentrar la mayor parte de la factura en un artículo pequeño y costoso, incluso cuando un artículo voluminoso ocupa la mayor parte del envío. Mantenga un método de asignación lo suficientemente consistente como para poder comparar los pedidos repetidos.
Antes de aprobar la próxima compra, responda a estas preguntas:
- ¿Las especificaciones del producto no han cambiado?
- ¿El presupuesto finaliza en el mismo lugar de recepción?
- ¿Los cargos agrupados se contabilizan solo una vez?
- ¿Qué estimaciones aún carecen de fundamento escrito?
- ¿La orden contempla una contribución aceptable en un caso adverso realista?
- ¿Puede la empresa financiar el calendario de pagos y mantener el inventario?
Si ya tiene ofertas de proveedores, Servicio de abastecimiento en China de Fulfillbot puede ayudar a coordinar las tareas de compra y logística. Envíe los detalles del producto, la cantidad, las dimensiones del embalaje y el destino. Así pues, la conversación comienza con un envío al que sí se le puede asignar un precio.