Utilisez le calculateur de rotation des stocks ↓
Le site taux de rotation des stocks est coût des marchandises vendues divisé par le stock moyen pour la même période. Il exprime combien de fois l'entreprise a vendu l'équivalent de son stock moyen, mesuré au coût.
Si le coût annuel des marchandises vendues est de $600 000 et le stock moyen de $100 000, le taux de rotation est de 6 fois par an. Ce chiffre constitue un point de départ utile. Il ne permet cependant pas de savoir si chaque référence se vend bien, si les clients ont rencontré des ruptures de stock, ni si l'entreprise a réalisé une marge acceptable.
Toute variation du ratio doit inciter à examiner les données sous-jacentes relatives aux stocks et aux ventes. Avant d'agir, vérifiez le coût de base, la période et le mode de calcul du stock moyen.
À quelle vitesse votre stock est-il renouvelé ?
Calculez votre taux de rotation des stocks et votre durée de stockage pour la période choisie.
Exemple illustratif · Période de 365 jours
durant cette période de 365 jours
Derrière les chiffres
Un ratio plus élevé peut indiquer des ventes plus rapides ou un stock insuffisant. Comparez des périodes similaires et vérifiez les ruptures de stock, la saisonnalité et l'ancienneté des stocks.
La formule du ratio de rotation des stocks
Rotation des stocks = coût des marchandises vendues (CMV) ÷ stock moyen
Une estimation initiale courante pour le dénominateur est :
Stock moyen = (stock initial + stock final) ÷ 2
Les deux soldes doivent être calculés sur la base d'un coût cohérent. CFI décrit cette formule de rotation des stocks et précise que le calcul peut porter sur une année, un trimestre ou un mois. Guide de rotation des stocks de CFI.
Utiliser le chiffre d'affaires au lieu du coût des marchandises vendues (CMV) donne un indicateur différent. Le chiffre d'affaires inclut la marge sur le coût des stocks, ce qui explique généralement un ratio plus élevé. Il ne faut pas comparer un chiffre basé sur le chiffre d'affaires avec un indicateur basé sur les coûts comme s'ils étaient équivalents.
Par exemple, un chiffre d'affaires de 1 TP4T1 million divisé par un stock moyen de 1 TP4T100 000 donne 10. Si le coût des marchandises vendues (CMV) est de 1 TP4T600 000, le ratio de rotation des stocks basé sur les coûts reste de 6. La différence provient du numérateur, et non d'une rotation plus rapide des stocks.
Un calcul annuel complet
Prenons les chiffres hypothétiques suivants pour une année de 365 jours :
| Saisir | Montant |
|---|---|
| Stock initial au coût | $80,000 |
| Stock final au coût | $120,000 |
| Coût annuel des marchandises | $600,000 |
Tout d'abord, calculez la moyenne à deux points :
($80 000 + $120 000) ÷ 2 = $100 000.
Calculez ensuite le chiffre d'affaires :
$600 000 ÷ $100 000 = 6 tours pour l'année.
Pour exprimer la même relation en jours, utilisez :
Jours d'inventaire = nombre de jours de la période ÷ chiffre d'affaires de cette période.
Dans cet exemple, 365 ÷ 6 = 60,8 jours, arrondi à une décimale. OpenStax présente cette relation inverse pour la période annuelle de conversion des stocks. OpenStax sur le fonds de roulement et les jours de stock.
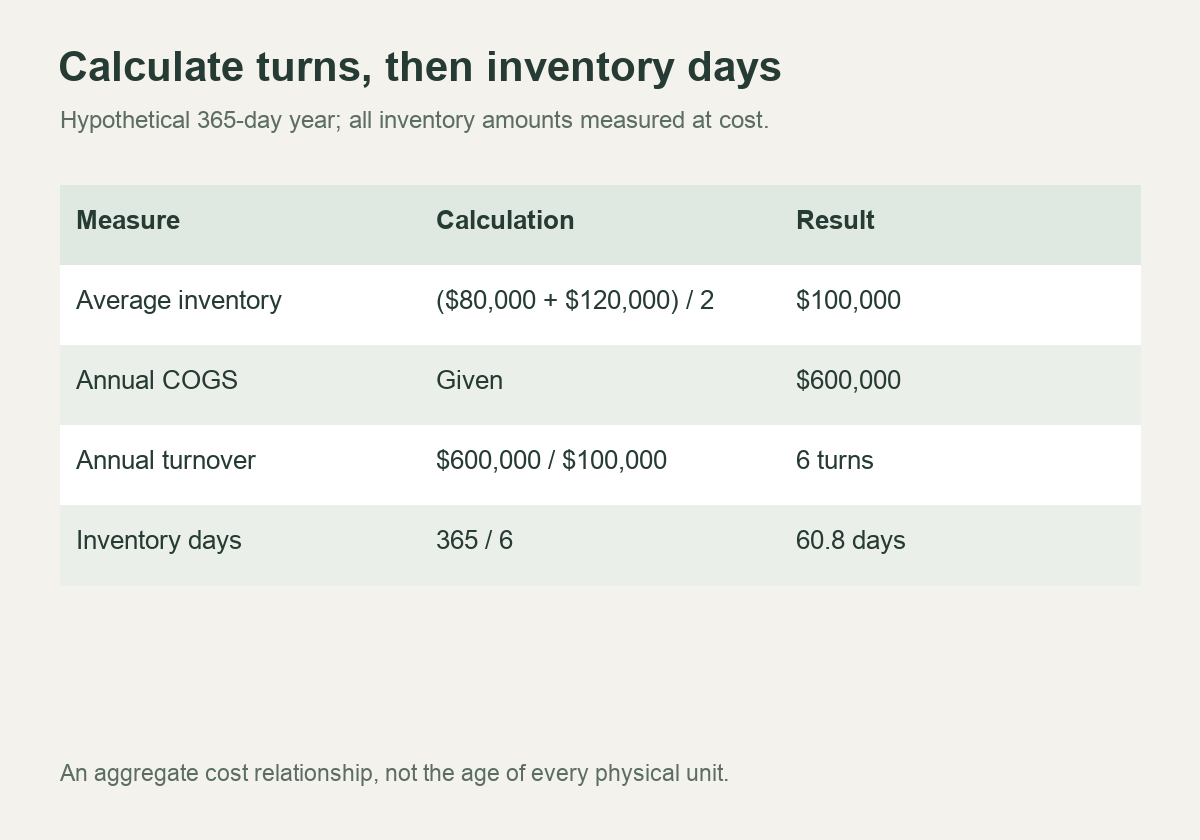
Le résultat de 60,8 jours représente une relation globale entre le coût des stocks et le coût des marchandises vendues. Il ne signifie pas que chaque unité physique a passé exactement 61 jours en entrepôt. Certaines unités ont pu être expédiées immédiatement tandis que d'autres y sont restées plusieurs mois.
Quels sont les changements pour un calcul mensuel ?
Supposons qu'un mois de 30 jours ait un coût des marchandises vendues (CMV) de $60 000 et un stock moyen de $20 000. Le taux de rotation est de : 3 fois ce mois-ci, et les jours d'inventaire sont 30 ÷ 3 = 10 jours.
Diviser 365 par ce chiffre d'affaires mensuel mélange les périodes. Multiplier le ratio mensuel par 12 donnerait une estimation annualisée, et non un résultat annuel observé. Indiquez-le clairement si vous l'utilisez et vérifiez si ce mois est représentatif du reste de l'année.
Choisissez une moyenne d'inventaire qui représente la période
Les soldes de début et de fin sont pratiques, mais deux dates distinctes peuvent masquer ce qui s'est passé entre elles.
Imaginons une autre entreprise qui commence et termine l'année avec un stock de $100 000. Sa moyenne sur deux points est également de $100 000. Elle a également constitué un stock beaucoup plus important en raison d'une longue période de constitution saisonnière. Supposons que des soldes quotidiens fiables indiquent une moyenne de $160 000 sur l'ensemble de l'année.
Avec un coût des marchandises vendues annuel de $600 000, les résultats diffèrent :
| Méthode de moyenne | Stock moyen | chiffre d'affaires annuel |
|---|---|---|
| Début et fin seulement | $100,000 | 6.00 |
| Moyenne des soldes journaliers | $160,000 | 3.75 |
Aucun des deux calculs n'a modifié les ventes. Le second repose sur une analyse plus détaillée des stocks détenus durant la période. Il s'agit d'un exemple illustratif de sensibilité, et non d'une conclusion concernant un détaillant réel.
Si vous disposez de soldes journaliers, additionnez-les et divisez le résultat par le nombre de jours inclus. Si vous utilisez des relevés mensuels réguliers, calculez la moyenne de ces relevés et indiquez la méthode utilisée. Évitez de mélanger différentes méthodes d'échantillonnage d'une période à l'autre sans justifier ce changement.
Choisissez une convention de reporting avec le service financier et veillez à son application systématique. Des observations supplémentaires ne sont utiles que si les données sous-jacentes sont exactes ; des relevés quotidiens d'inventaire erroné ne résolvent pas le problème.
Un taux de rotation des stocks élevé est-il une bonne chose ?
Un ratio plus élevé peut indiquer que les ventes sont soutenues par un stock moyen plus faible. Cela peut également se produire lorsqu'une entreprise fonctionne avec des stocks trop réduits et ne parvient pas à répondre à la demande de manière répétée. Le guide de Shopify sur la rotation des stocks aborde le compromis entre une gestion lente des stocks et les ruptures de stock, ainsi que l'importance du contexte commercial. Guide de rotation des stocks de Shopify.
Demandez ce qui a changé en même temps que le ratio :
| Modèle | Explication possible | Vérifier ensuite |
|---|---|---|
| Le taux de rotation du personnel augmente ; la disponibilité reste bonne | La gestion des stocks pourrait être plus efficace. | Marge, précision des prévisions et coût de réapprovisionnement |
| Le chiffre d'affaires augmente ; les ruptures de stock augmentent également. | Le stock moyen est peut-être trop bas. | Pertes de ventes, commandes en souffrance et fiabilité des délais de livraison |
| Le chiffre d'affaires chute avant le pic prévu. | Il est possible que les stocks soient arrivés avant la demande. | Plan saisonnier et période de vente prévue |
| Le chiffre d'affaires diminue ; les stocks anciens s'accumulent | Les achats ou l'assortiment peuvent dépasser la demande | Anciens stocks, taux d'écoulement et commandes d'achat en cours |
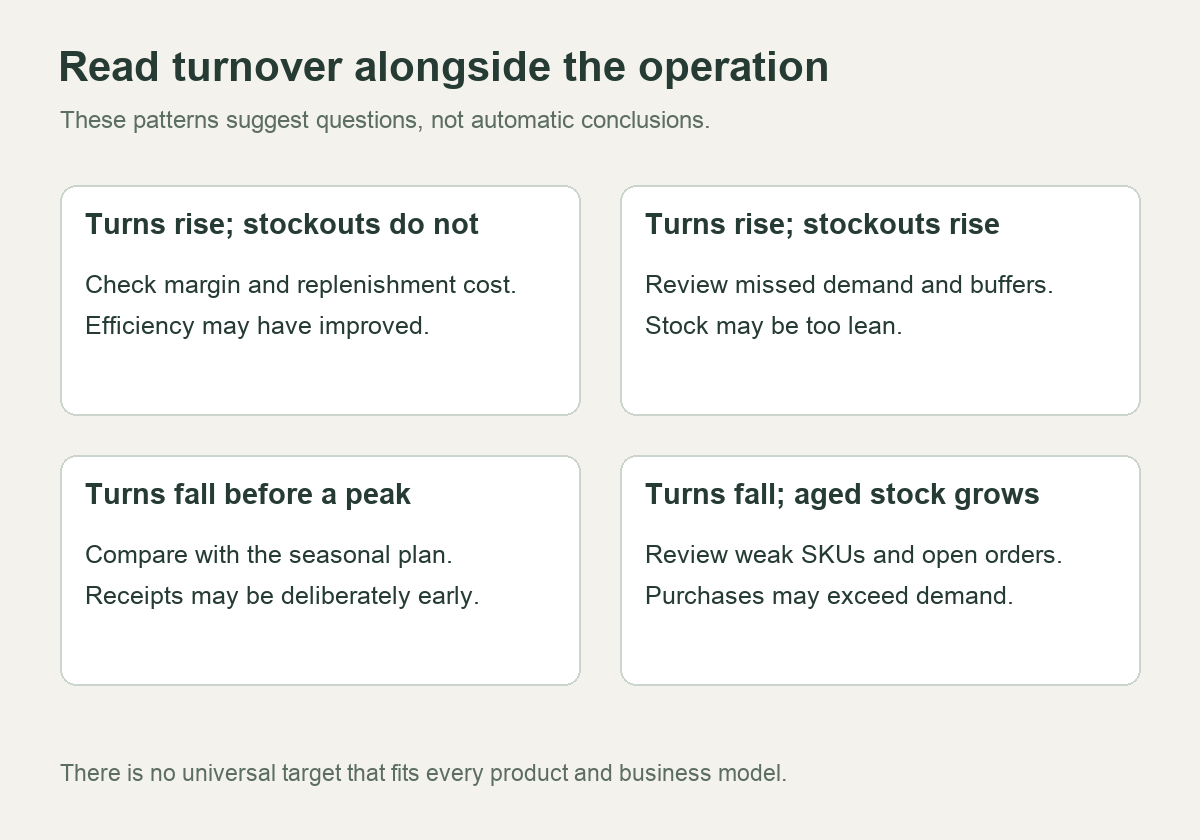
Il s'agit d'hypothèses diagnostiques, et non de conclusions tirées du seul ratio. Une hausse du ratio après une forte réduction peut coïncider avec une marge plus faible. Un ratio plus faible avant le lancement d'un produit peut refléter un achat délibéré plutôt qu'une erreur de prévision.
Il n'existe pas d'objectif universel pertinent tel que “ chaque boutique en ligne devrait faire tourner ses stocks six fois ”. Il convient de comparer des produits similaires, des modèles commerciaux comparables, une même période et des méthodes comptables compatibles. Un produit consommable renouvelable et une gamme de meubles saisonniers ont des contraintes opérationnelles différentes.
Commencez par établir votre propre historique comparable et votre plan d'achat. Un point de référence externe est surtout utile si vous pouvez en connaître la population, la période et la méthode de calcul.
Le chiffre d'affaires ne correspond pas aux ventes totales ni à l'âge des stocks.
Utilisez des indicateurs connexes pour répondre aux questions que soulève le roulement du personnel.
| Mesure | Question à laquelle cela aide à répondre | Principale distinction |
|---|---|---|
| Rotation des stocks | Quel a été notre coût des marchandises vendues (CMV) par rapport au coût moyen des stocks ? | En fonction des coûts, pour une période définie |
| Jours d'inventaire | Comment exprime-t-on cette même relation en jours ? | Estimation globale, et non un rapport à la date de réception |
| Ventes par | Quelle proportion d'une cohorte de stock définie ou d'une quantité disponible a été vendue ? | Généralement exprimé en unités ; le dénominateur doit être indiqué. |
| Âge du stock | Depuis combien de temps certaines unités ou certains lots sont-ils détenus ? | Nécessite un historique de reçus ou de lots |
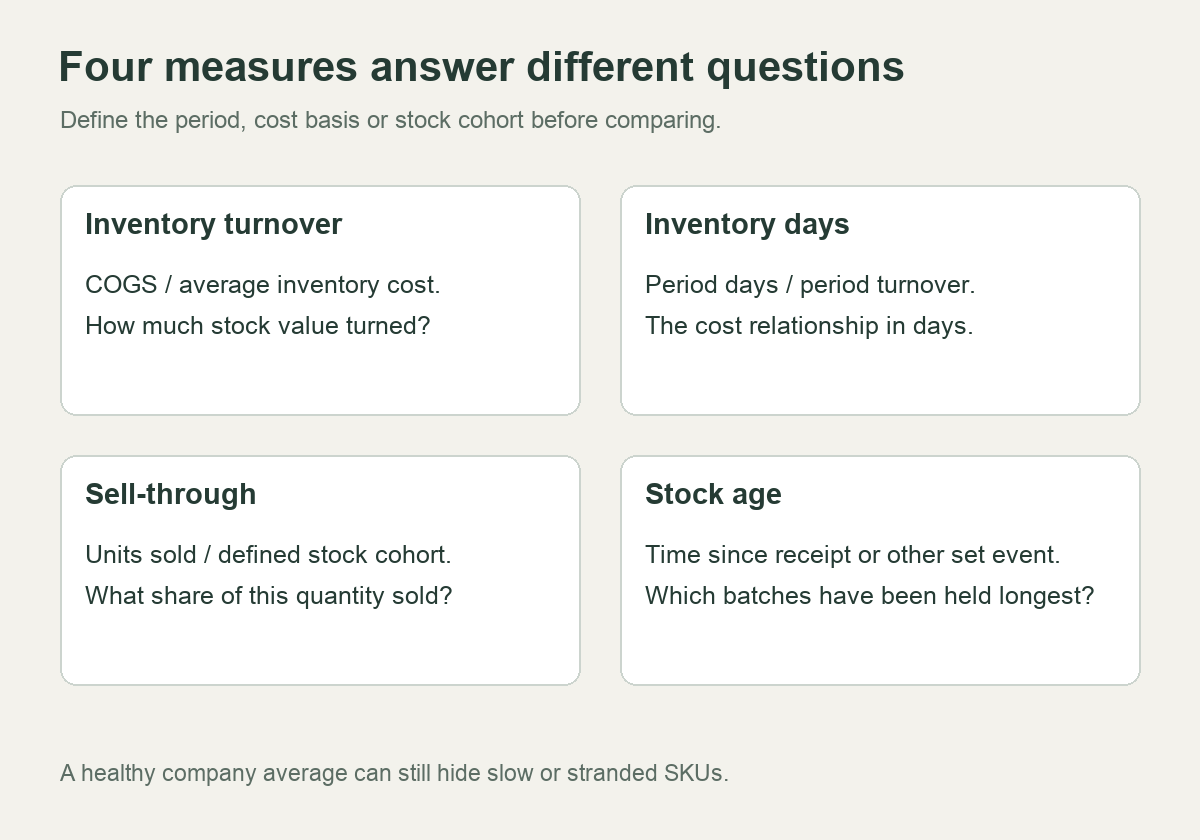
Prenons l'exemple d'une cohorte simple : recevoir 200 unités et en vendre 120 de la même cohorte génère un taux d'écoulement de 60%, en l'absence de retours ou d'ajustements. Ce calcul ne permet pas de déterminer le taux de rotation des stocks de l'entreprise. La définition de la cohorte et le stock moyen basé sur le coût répondent à des questions différentes.
Un ratio global peut masquer des produits peu performants. Les produits à forte rotation peuvent générer la majeure partie du coût des marchandises vendues (CMV), tandis que quelques variantes coûteuses occupent une place importante en stock. Analysez les catégories et les références en utilisant des données de ventes, de coûts et de stocks correspondantes. Ne calculez pas un ratio par catégorie à partir du CMV global de l'entreprise.
Vérifiez les changements d'évaluation avant de célébrer une amélioration.
La valeur des stocks peut évoluer sans qu'une vente soit réalisée. Par exemple, selon les normes IFRS, la norme IAS 2 traite des dépréciations de stocks jusqu'à leur valeur nette de réalisation et comptabilise ces dépréciations en charges. Il s'agit d'un exemple relatif aux normes IFRS ; ce traitement ne signifie pas qu'il s'applique à toutes les entreprises américaines. Présentation de la norme IAS 2 par la Fondation IFRS.
Un solde d'inventaire enregistré plus faible peut augmenter le ratio calculé même si aucun client n'a acheté les unités concernées. Selon la classification des charges, le numérateur peut également varier. Avant de comparer des périodes, demandez au service financier d'expliquer les variations importantes de valorisation, les radiations et les reclassements.
Pour l'analyse opérationnelle interne, il peut être utile de présenter un tableau distinct détaillant l'activité commerciale et les ajustements de stock. Il convient de le rapprocher des données financières plutôt que de les remplacer. Le ratio comptable et l'explication opérationnelle doivent rester clairement identifiables.
La même rigueur s'applique aux intrants de coûts. Une approche opérationnelle Tableau de calcul du coût d'acquisition pour l'approvisionnement en Chine Cet outil peut aider à comparer les offres d'achat, mais ses catégories de coûts de planification ne correspondent pas automatiquement aux valeurs comptables des stocks. Utilisez le coût comptable pour calculer le ratio de rotation des stocks.
Utilisez le résultat pour prendre une décision d'achat
Si la faible volatilité des stocks est à l'origine du résultat
Générez un rapport d'ancienneté des stocks et identifiez les références ayant le coût de stock le plus élevé. Vérifiez les commandes en cours avant de modifier le prochain réapprovisionnement. Réduire une commande future n'aura que peu d'effet si une commande importante antérieure est déjà en production.
Analysez les raisons de la faible rotation des stocks. Il peut s'agir d'une variante inadaptée, d'une saison manquée, d'une fiche produit erronée, d'une modification du prix de vente ou d'une demande qui ne s'est jamais concrétisée. Chaque cause requiert une solution différente. Proposer des réductions sur tous les articles peu performants réduit la marge sans nécessairement résoudre le problème de fond.
Lorsque les quantités minimales des fournisseurs constituent la contrainte, comparez l'ensemble des aspects économiques de négocier des commandes de plus petite taille avec des fournisseurs chinois. Une commande plus petite peut réduire les risques tout en augmentant le coût unitaire ou la fréquence des expéditions. Il est important de modéliser ces compromis plutôt que d'optimiser uniquement le chiffre d'affaires.
Si les pénuries entraînent un ratio élevé
Analysez la demande manquée lors des ruptures de stock, les délais de réapprovisionnement et les paramètres de stock minimum. L'historique des ventes peut sous-estimer la demande lorsque les clients n'ont pas pu acheter le produit. Réduire à nouveau les stocks pour améliorer le ratio risque d'aggraver cette distorsion.
Il convient d'examiner le parcours complet, de la commande à la mise à disposition des stocks pour expédition. Les marchandises en attente de comptage, d'inspection ou de validation par le système ne peuvent pas nécessairement constituer une commande du seul fait de leur arrivée en entrepôt.
Pour les marchandises détenues en Chine, une discussion sur entreposage et exécution des commandes Il convient d'indiquer comment sont enregistrés les entrées, les stocks indisponibles et les sorties de stock. Confirmez le périmètre du rapport dont vous avez besoin. Demandez les enregistrements des entrées et des états de stock nécessaires pour rapprocher les données de l'entrepôt avec votre rapport d'inventaire.
Un examen mensuel reproductible
Conservez un bref relevé de calculs pour chaque rapport :
- Dates de déclaration et nombre de jours dans la période.
- Source des COGS, produits ou lieux inclus, et devise.
- Méthode de calcul du coût moyen des stocks.
- Rotation des stocks et calcul des jours de stock correspondants.
- Ruptures de stock importantes, arrivages saisonniers et ajustements de valorisation.
- L’opération d’achat ou d’inventaire, le propriétaire et la date de la prochaine révision.
Associez ce ratio à la marge brute, à la disponibilité et à l'exposition aux stocks anciens. Cela permettra à l'acheteur de mieux comprendre la situation et de décider s'il convient de renouveler sa commande, de réduire un achat, d'enquêter sur une rupture de stock ou d'arrêter de réapprovisionner une référence peu performante.
Foire aux questions
La rotation des stocks peut-elle être inférieure à un ?
Oui. Sur une période donnée, cela signifie que le coût des marchandises vendues (CMV) est inférieur à la valeur moyenne des stocks. Par exemple, un CMV annuel de 80 000 € divisé par un stock moyen de 100 000 € donne un taux de rotation de 0,8. Il est important d'en rechercher la cause plutôt que de considérer ce résultat comme un diagnostic définitif.
Puis-je le calculer sans le coût des marchandises vendues (COGS) ?
Il vous faut un chiffre de coût justifiable pour le ratio basé sur les coûts. Une alternative basée sur le chiffre d'affaires doit être présentée différemment et ne doit pas être comparée directement aux ratios basés sur le coût des marchandises vendues (CMV). Si les données de coûts sont incomplètes, comblez cette lacune avant d'utiliser ce chiffre pour vos décisions d'achat.
Que se passe-t-il si le stock moyen est nul ?
Le ratio est indéfini car son dénominateur est nul. Vérifiez la période, le modèle de détention des stocks et les données. Ne le présentez pas comme une efficacité opérationnelle infinie. Si le coût des marchandises vendues est nul mais que le stock moyen est positif, la rotation des stocks est nulle et le ratio inverse des jours de stock n'est pas fini.