Nutzen Sie den Lagerumschlagsrechner ↓
Die Lagerumschlagsquote Ist Kosten der verkauften Waren geteilt durch den durchschnittlichen Lagerbestand für denselben Zeitraum. Sie gibt an, wie oft das Unternehmen den Gegenwert seines durchschnittlichen Lagerbestands, gemessen zu Anschaffungskosten, verkauft hat.
Wenn die jährlichen Kosten der verkauften Waren $600.000 betragen und der durchschnittliche Lagerbestand $100.000 beträgt, beträgt der Umsatz 6 Mal pro Jahr. Diese Zahl ist ein nützlicher Ausgangspunkt. Sie sagt jedoch nichts darüber aus, ob sich jede einzelne Artikelnummer gut verkauft, ob es zu Lieferengpässen kam oder ob das Unternehmen eine akzeptable Gewinnspanne erzielt hat.
Eine Änderung der Kennzahl sollte Anlass sein, die zugrunde liegenden Lager- und Verkaufsdaten zu überprüfen. Bevor Sie Maßnahmen ergreifen, prüfen Sie die Kostenbasis, den Zeitraum und die Berechnungsmethode des durchschnittlichen Lagerbestands.
Wie schnell schlägt Ihr Lagerbestand um?
Berechnen Sie Ihre Lagerumschlagshäufigkeit und Lagerdauer für den von Ihnen gewählten Zeitraum.
Beispiel (veranschaulichend) · 365-Tage-Zeitraum
während dieses 365-tägigen Zeitraums
Hinter den Zahlen
Eine höhere Quote kann auf schnellere Umsätze oder unzureichenden Lagerbestand hindeuten. Vergleichen Sie ähnliche Zeiträume und prüfen Sie Fehlbestände, saisonale Schwankungen und die Lagerdauer.
Die Formel für die Lagerumschlagshäufigkeit
Lagerumschlag = Kosten der verkauften Waren (COGS) ÷ durchschnittlicher Lagerbestand
Eine gängige erste Schätzung für den Nenner ist:
Durchschnittlicher Lagerbestand = (Anfangsbestand + Endbestand) ÷ 2
Beide Bilanzen sollten auf einer einheitlichen Kostenbasis ermittelt werden. CFI beschreibt diese kostenbasierte Umsatzformel und weist darauf hin, dass die Berechnung ein Jahr, ein Quartal oder einen Monat umfassen kann. Leitfaden zum Lagerumschlag von CFI.
Die Verwendung des Umsatzes anstelle der Kosten der verkauften Waren (COGS) führt zu einer anderen Kennzahl. Der Umsatz beinhaltet den Aufschlag auf die Lagerkosten und ergibt daher in der Regel ein höheres Verhältnis. Vergleichen Sie eine umsatzbasierte Kennzahl nicht mit einer kostenbasierten Vergleichsgröße, als wären sie gleichwertig.
Beispielsweise ergibt die Division von 1 Mio. Umsatz ($) durch 100.000 durchschnittlichen Lagerbestand ($) den Wert 10. Beträgt die Kosten der verkauften Waren (COGS) 600.000 ($), so bleibt die kostenbasierte Umschlagshäufigkeit bei 6. Der Unterschied ergibt sich aus dem Zähler, nicht aus einem schnelleren Lagerumschlag.
Eine vollständige Jahresberechnung
Nehmen wir die folgenden hypothetischen Zahlen für ein Jahr mit 365 Tagen an:
| Eingang | Menge |
|---|---|
| Anfangsbestand zu Anschaffungskosten | $80,000 |
| Endbestand zu Anschaffungskosten | $120,000 |
| Jährliche Herstellungskosten | $600,000 |
Zuerst berechnen wir den Zwei-Punkte-Durchschnitt:
($80.000 + $120.000) ÷ 2 = $100.000.
Anschließend den Umsatz berechnen:
$600.000 ÷ $100.000 = 6 Umdrehungen pro Jahr.
Um dieselbe Beziehung in Tagen auszudrücken, verwenden Sie:
Lagerreichweite = Tage im Zeitraum ÷ Umsatz für diesen Zeitraum.
In diesem Beispiel, 365 ÷ 6 = 60,8 Tage, auf eine Dezimalstelle gerundet. OpenStax stellt diese reziproke Beziehung für den jährlichen Lagerumschlagszeitraum dar. OpenStax zu Betriebskapital und Lagerbeständen.
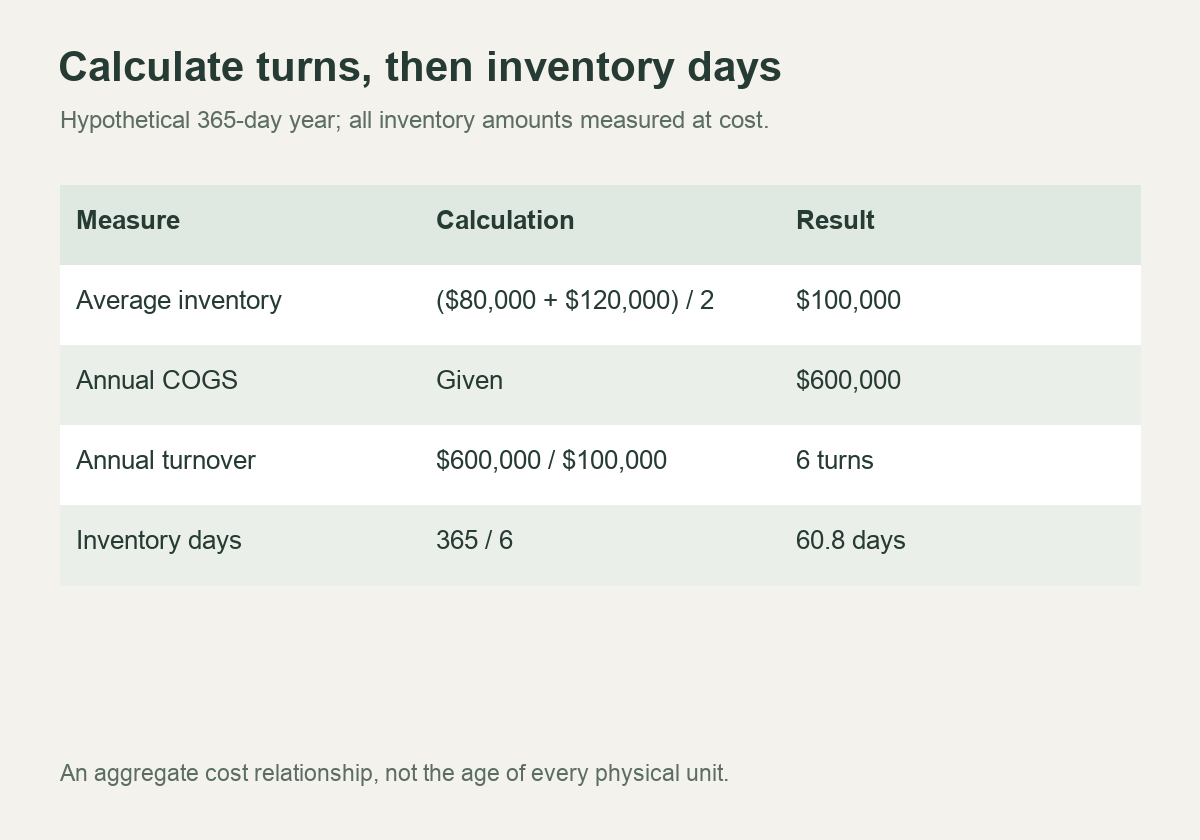
Das Ergebnis von 60,8 Tagen stellt das Verhältnis zwischen Lagerkosten und Herstellungskosten dar. Es bedeutet nicht, dass jede einzelne Einheit exakt 61 Tage im Lager verbracht hat. Einige Einheiten wurden möglicherweise sofort versandt, während andere monatelang lagerten.
Was ändert sich bei einer monatlichen Berechnung?
Angenommen, ein Monat mit 30 Tagen hat Herstellungskosten von 60.000 und einen durchschnittlichen Lagerbestand von 20.000. Der Lagerumschlag beträgt 3 Mal in diesem Monat, und die Lagerdauer beträgt 30 ÷ 3 = 10 Tage.
Teilt man 365 durch diesen monatlichen Umsatz, werden die Perioden vermischt. Multipliziert man das monatliche Verhältnis mit 12, erhält man eine annualisierte Schätzung, kein beobachtetes Jahresergebnis. Kennzeichnen Sie es entsprechend, falls Sie es verwenden, und überlegen Sie, ob dieser Monat repräsentativ für den Rest des Jahres ist.
Wählen Sie einen durchschnittlichen Lagerbestand, der den Zeitraum repräsentiert.
Anfangs- und Endsalden sind zwar praktisch, aber bei zwei Stichtagen kann man leicht übersehen, was dazwischen passiert ist.
Stellen Sie sich ein anderes Unternehmen vor, das das Jahr mit einem Lagerbestand von 100.000 Einheiten beginnt und beendet. Sein Zweijahresdurchschnitt beträgt ebenfalls 100.000 Einheiten. Zudem hielt es während einer langen saisonalen Aufstockungsphase deutlich mehr Lagerbestand. Angenommen, zuverlässige tägliche Bestandsaufnahmen weisen einen Jahresdurchschnitt von 160.000 Einheiten aus.
Bei jährlichen Herstellungskosten von $600.000 ergeben sich andere Ergebnisse:
| Mittelwertverfahren | Durchschnittlicher Lagerbestand | Jahresumsatz |
|---|---|---|
| Nur Anfang und Ende | $100,000 | 6.00 |
| Durchschnitt der Tagessalden | $160,000 | 3.75 |
Keine der Berechnungen hatte Auswirkungen auf den Umsatz. Die zweite Berechnung berücksichtigt einen detaillierteren Überblick über den Lagerbestand im betreffenden Zeitraum. Dies ist ein beispielhaftes Sensitivitätsmodell und keine Erkenntnis über ein reales Einzelhandelsunternehmen.
Wenn Sie Tagessalden haben, addieren Sie diese und teilen Sie die Summe durch die Anzahl der einbezogenen Tage. Wenn Sie regelmäßig Monatsend-Snapshots verwenden, bilden Sie den Durchschnitt dieser Snapshots und kennzeichnen Sie die Methode. Vermeiden Sie es, unterschiedliche Stichprobenmethoden über verschiedene Zeiträume hinweg zu mischen, ohne die Änderung zu erläutern.
Wählen Sie gemeinsam mit der Finanzabteilung eine Berichtsmethode und halten Sie diese konsequent ein. Zusätzliche Beobachtungen sind nur dann hilfreich, wenn die zugrunde liegenden Aufzeichnungen korrekt sind; tägliche Momentaufnahmen fehlerhafter Bestände lösen das Problem nicht.
Ist eine hohe Lagerumschlagshäufigkeit gut?
Ein höherer Wert kann darauf hindeuten, dass der Umsatz mit einem geringeren durchschnittlichen Lagerbestand gedeckt ist. Er kann auch auftreten, wenn ein Unternehmen zu sparsam wirtschaftet und die Nachfrage wiederholt nicht bedienen kann. Der Leitfaden von Shopify zum Thema Lagerumschlag erläutert den Zielkonflikt zwischen geringem Lagerbestand und Engpässen sowie die Bedeutung des Einzelhandelskontexts. Shopifys Leitfaden zum Lagerumschlag.
Fragen Sie, was sich neben dem Verhältnis verändert hat:
| Muster | Mögliche Erklärung | Weiter |
|---|---|---|
| Der Umsatz steigt; die Verfügbarkeit bleibt gut | Die Lagerverwaltung könnte effizienter arbeiten. | Marge, Prognosegenauigkeit und Wiederbeschaffungskosten |
| Der Umsatz steigt; auch die Warenbestände nehmen zu. | Der durchschnittliche Lagerbestand könnte zu niedrig sein | Umsatzeinbußen, Auftragsrückstände und Zuverlässigkeit der Lieferzeiten |
| Der Umsatz fällt vor dem geplanten Höchststand. | Die Ware ist möglicherweise vor der Nachfrage eingetroffen. | Saisonplan und erwartetes Verkaufsfenster |
| Der Umsatz sinkt; alte Lagerbestände häufen sich. | Der Einkauf oder das Sortiment kann die Nachfrage übersteigen. | SKU-Alterung, Abverkauf und offene Bestellungen |
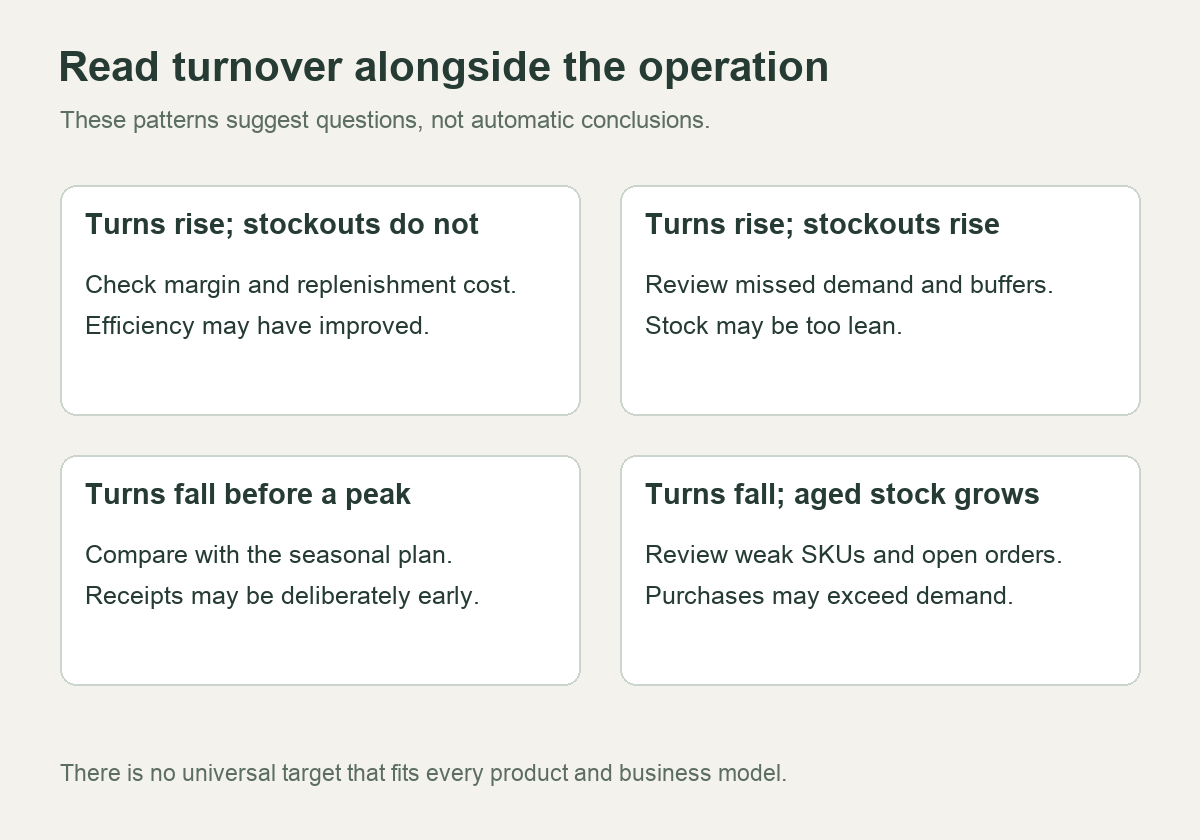
Dies sind diagnostische Möglichkeiten, keine Schlussfolgerungen, die sich allein aus der Kennzahl ergeben. Eine steigende Kennzahl nach hohen Rabatten kann mit einer geringeren Marge einhergehen. Eine niedrigere Kennzahl vor einer Produkteinführung kann eher auf einen gezielten Kauf als auf einen Prognosefehler hindeuten.
Es gibt kein sinnvolles, allgemeingültiges Ziel wie etwa “Jeder Online-Shop sollte seinen Lagerbestand sechsmal umschlagen”. Vergleichen Sie stattdessen ähnliche Produkte, vergleichbare Geschäftsmodelle, denselben Zeitraum und kompatible Buchhaltungsmethoden. Verbrauchsgüter und saisonale Möbel unterliegen unterschiedlichen betrieblichen Rahmenbedingungen.
Beginnen Sie mit Ihren eigenen vergleichbaren Daten und Ihrem Kaufplan. Ein externer Vergleichswert ist am hilfreichsten, wenn Sie dessen Bevölkerungszahl, Zeitraum und Berechnungsmethode kennen.
Der Umsatz entspricht weder dem Abverkauf noch dem Lagerbestand.
Nutzen Sie verwandte Maßnahmen, um die Fragen zu beantworten, die der Personalwechsel offen lässt.
| Messen | Frage, die es beantwortet | Hauptunterschied |
|---|---|---|
| Lagerumschlag | Wie hoch waren unsere Herstellungskosten im Verhältnis zu den durchschnittlichen Lagerkosten? | Kostenbasiert, für einen definierten Zeitraum |
| Inventurtage | Wie lässt sich dieselbe Beziehung in Tagen ausdrücken? | Gesamtschätzung, kein Bericht mit Eingangsdatum |
| Abverkauf | Wie hoch ist der Anteil einer definierten Lagergruppe bzw. der verfügbaren Menge, der verkauft wurde? | Üblicherweise einheitenbasiert; der Nenner muss angegeben werden. |
| Alter der Bestände | Wie lange werden bestimmte Einheiten oder Chargen gelagert? | Beleg- oder Chargenhistorie erforderlich |
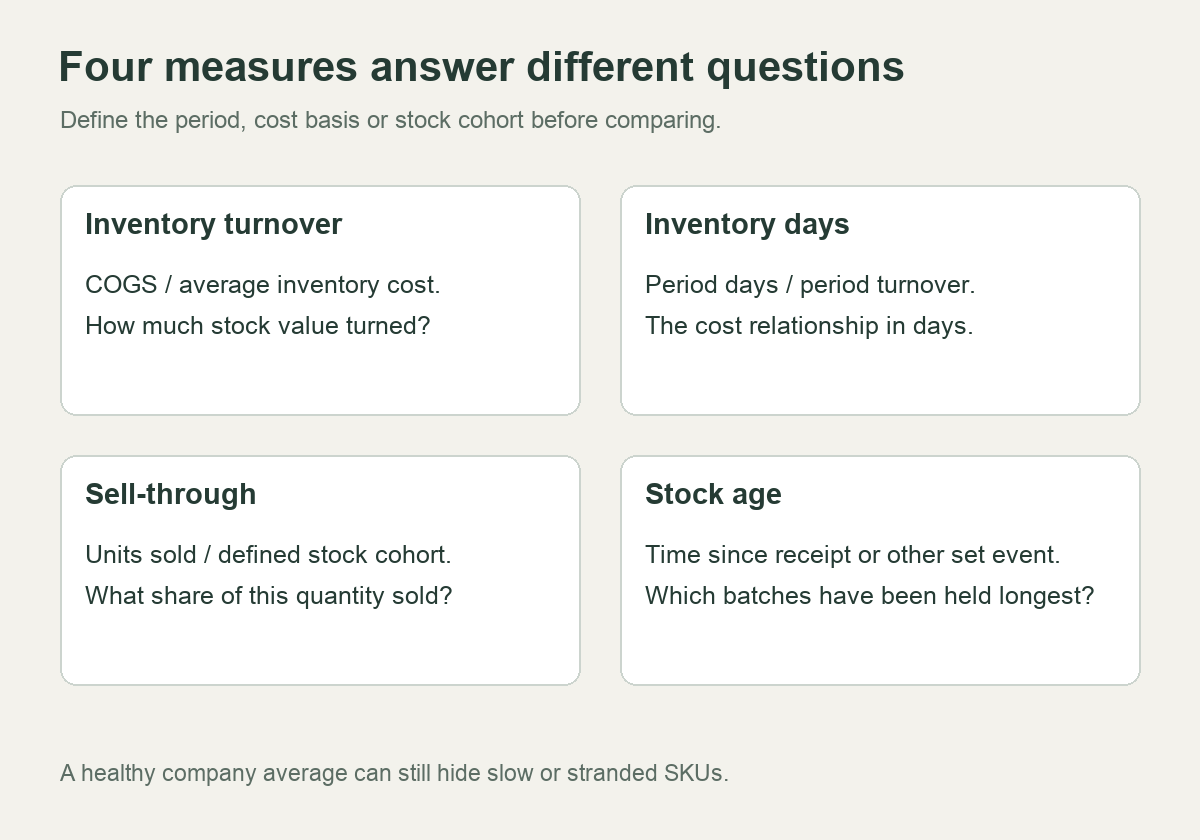
Nehmen wir als einfaches Beispiel eine Kohorte: Bei Erhalt von 200 Einheiten und dem Verkauf von 120 Einheiten derselben Kohorte ergibt sich ein Abverkauf von 60%, vorausgesetzt, es gibt keine Retouren oder Wertberichtigungen. Daraus lässt sich jedoch nicht die Lagerumschlagshäufigkeit des Unternehmens ermitteln. Die Kohortendefinition und der kostenbasierte durchschnittliche Lagerbestand beantworten unterschiedliche Fragen.
Eine unternehmensweite Kennzahl kann auch schwache Produkte verschleiern. Schnell drehende Artikel können den Großteil der Herstellungskosten ausmachen, während wenige teure Varianten das Lager belegen. Überprüfen Sie Kategorien und Artikelnummern anhand übereinstimmender Umsatz-, Kosten- und Lagerdaten. Berechnen Sie keine Kategoriekennzahl auf Basis der unternehmensweiten Herstellungskosten.
Prüfen Sie Bewertungsänderungen, bevor Sie eine Verbesserung feiern.
Der Wert von Vorräten kann sich auch ohne Verkauf ändern. Beispielsweise regelt IAS 2 gemäß IFRS die Abschreibung von Vorräten auf den Nettoveräußerungswert und erfasst diese Abschreibung als Aufwand. Dies ist ein Beispiel aus den IFRS und bedeutet nicht, dass diese Vorgehensweise für jedes US-Unternehmen gilt. Überblick der IFRS Foundation zu IAS 2.
Ein niedrigerer Lagerbestand kann die berechnete Kennzahl erhöhen, selbst wenn kein Kunde die betroffenen Einheiten gekauft hat. Je nach Art der Kostenklassifizierung kann sich auch der Zähler ändern. Bitten Sie die Finanzabteilung, wesentliche Bewertungsänderungen, Abschreibungen und Umgliederungen zu erläutern, bevor Sie Perioden vergleichen.
Für interne Betriebsanalysen kann es hilfreich sein, die Umsatzentwicklung und Bestandsanpassungen separat darzustellen. Diese sollten mit den Finanzkennzahlen abgeglichen und nicht stillschweigend ersetzt werden. Die Kennzahl und die operative Erklärung müssen nachvollziehbar bleiben.
Die gleiche Disziplin gilt für die Kostenfaktoren. Ein operativer Arbeitsblatt zu den Landekosten für die Beschaffung in China Die Planungskostenkategorien können zwar beim Vergleich von Kaufangeboten helfen, entsprechen aber nicht automatisch den Lagerbestandswerten in Ihrer Buchhaltung. Verwenden Sie für die ausgewiesene Umschlagshäufigkeit die buchhalterischen Anschaffungskosten.
Nutzen Sie das Ergebnis, um eine Kaufentscheidung zu treffen.
Wenn langsame Lagerbestände das Ergebnis bestimmen
Erstellen Sie eine Bestandsübersicht und ermitteln Sie die Artikel mit den höchsten Lagerkosten. Prüfen Sie die ausstehenden Bestellungen, bevor Sie die nächste Nachbestellung ändern. Eine Reduzierung einer zukünftigen Bestellung hat wenig Wirkung, wenn eine große, frühere Bestellung bereits in Produktion ist.
Prüfen Sie, warum sich ein Artikel nur langsam verkauft. Möglicherweise handelt es sich um die falsche Variante, eine verpasste Saison, eine fehlerhafte Produktbeschreibung, einen geänderten Verkaufspreis oder eine Nachfrage, die sich nie entwickelt hat. Diese Ursachen erfordern unterschiedliche Maßnahmen. Preisnachlässe auf alle Ladenhüter verbrauchen Marge, ohne das eigentliche Kaufproblem zu lösen.
Wenn die Mindestmengen der Lieferanten die Einschränkung darstellen, vergleichen Sie die Gesamtwirtschaftlichkeit von Verhandlungen über kleinere Aufträge mit chinesischen Lieferanten. Kleinere Bestellmengen können das Risiko verringern, gleichzeitig aber die Stückkosten oder die Lieferhäufigkeit erhöhen. Berücksichtigen Sie diese Abwägungen, anstatt nur den Umsatz zu optimieren.
Wenn Knappheit zu einem hohen Verhältnis führt
Überprüfen Sie die Nachfrage, die durch Lieferengpässe, Nachschubzeiten und Puffereinstellungen nicht gedeckt wurde. Die Verkaufshistorie kann die Nachfrage unterschätzen, wenn Kunden das Produkt nicht kaufen konnten. Eine erneute Reduzierung des Lagerbestands zur Verbesserung des Verhältnisses kann diese Verzerrung sogar noch verstärken.
Betrachten Sie den gesamten Weg von der Bestellung bis zur Verfügbarkeit der Ware für den Versand. Waren, die auf Zählung, Prüfung oder Systemfreigabe warten, können nicht zwangsläufig eine Bestellung erfüllen, nur weil sie im Lager eingetroffen sind.
Bei in China gelagerten Waren wird eine Diskussion geführt über Lagerhaltung und Auftragsabwicklung Der Bericht sollte beinhalten, wie Wareneingänge, nicht verfügbare Bestände und Warenausgänge erfasst werden. Klären Sie den benötigten Berichtsumfang. Fordern Sie die Wareneingangs- und Bestandsstatusdaten an, die Sie benötigen, um die Lagerzahlen mit Ihrem Inventurbericht abzugleichen.
Eine wiederholbare monatliche Überprüfung
Führen Sie zu jedem Bericht ein kurzes Berechnungsprotokoll:
- Meldetermine und Anzahl der Tage im Berichtszeitraum.
- Herkunft der Kosten der verkauften Waren (COGS), einschließlich Produkte oder Standorte, und Währung.
- Kostenbasis des Lagerbestands und Durchschnittsmethode.
- Umsatz und die entsprechende Berechnung der Lagerdauer.
- Erhebliche Warenengpässe, saisonale Zuflüsse und Bewertungsanpassungen.
- Die Einkaufs- oder Inventuraktion, der/die Verantwortliche und der nächste Überprüfungstermin.
Kombinieren Sie diese Kennzahl mit Bruttomarge, Verfügbarkeit und Lagerbestandsrisiko. Das gibt dem Käufer genügend Kontext, um zu entscheiden, ob er nachbestellen, eine Bestellung reduzieren, einen Engpass untersuchen oder die Nachbestellung einer schwach nachgefragten Artikelnummer einstellen sollte.
Häufig gestellte Fragen
Kann der Lagerumschlag kleiner als eins sein?
Ja. Für einen bestimmten Zeitraum bedeutet dies, dass die Herstellungskosten niedriger sind als der durchschnittliche Lagerwert. Beispielsweise ergibt sich bei jährlichen Herstellungskosten von 80.000 ($80.000) geteilt durch den durchschnittlichen Lagerwert von 100.000 ($100.000) ein Lagerumschlag von 0,8. Untersuchen Sie die Ursache, anstatt das Ergebnis als endgültige Diagnose zu betrachten.
Kann ich es ohne die Herstellungskosten berechnen?
Für die kostenbasierte Kennzahl benötigen Sie einen nachvollziehbaren Kostenwert. Eine umsatzbasierte Alternative muss anders gekennzeichnet werden und sollte nicht direkt mit auf Herstellungskosten basierenden Kennzahlen verglichen werden. Falls die Kostenaufzeichnungen unvollständig sind, schließen Sie diese Lücke, bevor Sie die Kennzahl für Kaufentscheidungen verwenden.
Was passiert, wenn der durchschnittliche Lagerbestand null beträgt?
Das Verhältnis ist undefiniert, da sein Nenner null ist. Überprüfen Sie den Zeitraum, das Aktienbesitzmodell und die Aufzeichnungen. Stellen Sie es nicht als unendliche operative Effizienz dar. Wenn die Herstellungskosten null sind, der durchschnittliche Lagerbestand aber positiv ist, ist der Lagerumschlag null und die Kennzahl „Reziproker Lagerbestand in Tagen“ ist nicht endlich.