Utilice la calculadora de rotación de inventario ↓
El índice de rotación de inventario es costo de los bienes vendidos dividido por el inventario promedio para el mismo período. Expresa cuántas veces la empresa vendió el equivalente a su saldo promedio de inventario, medido al costo.
Si el costo anual de los bienes vendidos es $600,000 y el inventario promedio es $100,000, la rotación es 6 veces al año. Esa cifra es un buen punto de partida. No indica si todos los productos se venden bien, si los clientes sufrieron falta de existencias o si la empresa obtuvo un margen de beneficio aceptable.
Un cambio en la proporción debe considerarse un motivo para inspeccionar los registros de existencias y ventas subyacentes. Antes de tomar cualquier medida, verifique el costo base, el período y cómo se calculó el promedio de inventario.
¿Con qué rapidez rota su inventario?
Calcula tu índice de rotación de inventario y los días de inventario para el período que elijas.
Ejemplo ilustrativo · período de 365 días
durante este período de 365 días
Detrás de los números
Un ratio más elevado puede reflejar un mayor volumen de ventas o una escasez de existencias. Compare periodos similares y compruebe la falta de existencias, la estacionalidad y el inventario obsoleto.
La fórmula del índice de rotación de inventario
Rotación de inventario = costo de los bienes vendidos (COGS) ÷ inventario promedio
Una estimación inicial común para el denominador es:
Inventario promedio = (inventario inicial + inventario final) ÷ 2
Ambos saldos deben medirse sobre una base de costos consistente. CFI describe esta fórmula de rotación basada en costos y señala que el cálculo puede abarcar un año, un trimestre o un mes. Guía de rotación de inventario de CFI.
Utilizar los ingresos por ventas en lugar del costo de los bienes vendidos (COGS) genera una métrica diferente. Los ingresos incluyen el margen de beneficio sobre el costo del inventario, por lo que generalmente se obtiene un ratio más alto. No compare una cifra basada en ventas con una referencia basada en costos como si fueran equivalentes.
Por ejemplo, $1 millón de ingresos dividido por $100,000 de inventario promedio da como resultado 10. Si el COGS es $600,000, el índice de rotación basado en costos sigue siendo 6. La diferencia proviene del numerador, no de una mayor rotación del inventario.
Un cálculo anual completo
Supongamos las siguientes cifras hipotéticas para un año de 365 días:
| Aporte | Cantidad |
|---|---|
| Inventario inicial al costo | $80,000 |
| Inventario final al costo | $120,000 |
| Costo anual de los bienes vendidos | $600,000 |
Primero, calcule el promedio de dos puntos:
($80.000 + $120.000) ÷ 2 = $100.000.
Luego, calcule la facturación:
$600,000 ÷ $100,000 = 6 turnos al año.
Para expresar la misma relación en días, utilice:
Días de inventario = días del período ÷ rotación de inventario para ese período.
Para este ejemplo, 365 ÷ 6 = 60,8 días, redondeado a una cifra decimal. OpenStax presenta esta relación recíproca para el período anual de conversión de inventario. OpenStax en días de capital de trabajo e inventario.
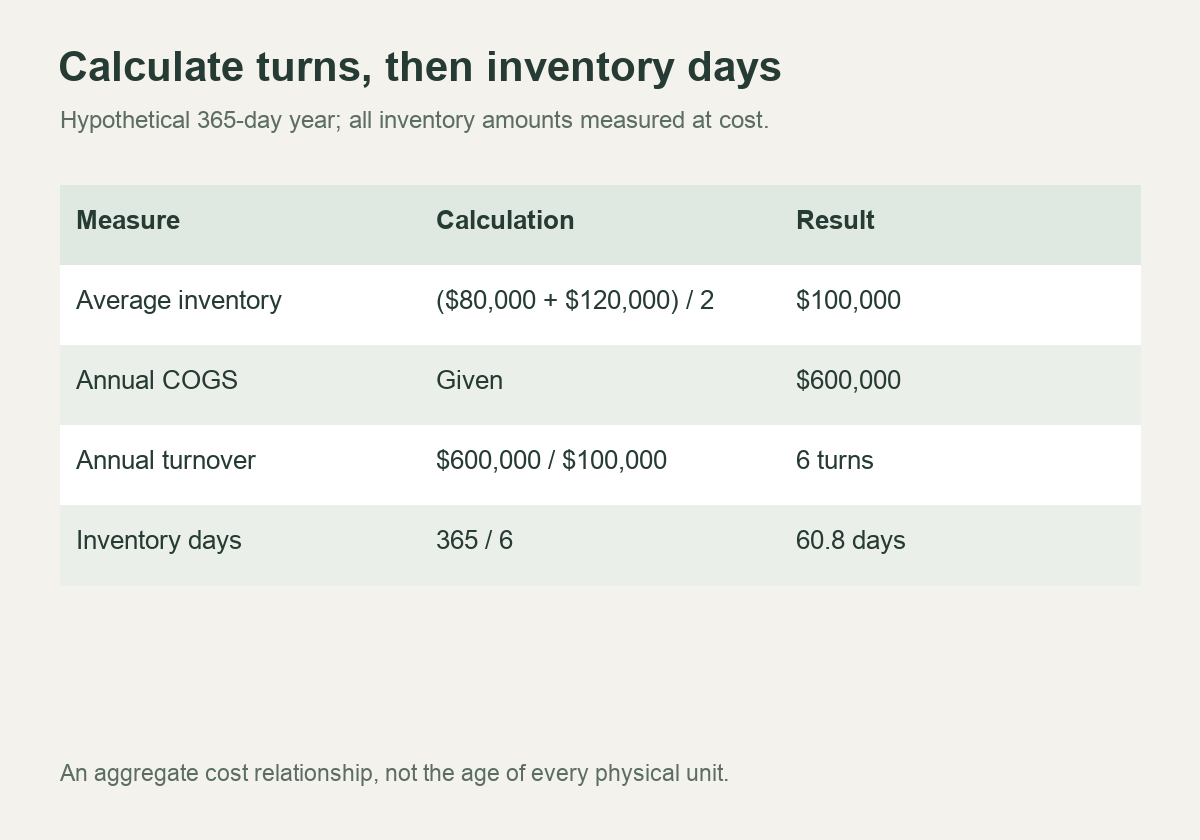
El resultado de 60,8 días es una relación global entre el costo del inventario y el costo de los bienes vendidos. No significa que cada unidad física haya permanecido exactamente 61 días en el almacén. Algunas unidades pudieron haberse enviado de inmediato, mientras que otras permanecieron allí durante meses.
¿Qué cambia para un cálculo mensual?
Supongamos que un mes de 30 días tiene un costo de bienes vendidos (COGS) de $60,000 y un inventario promedio de $20,000. La rotación es 3 veces durante ese mes, y los días de inventario son 30 ÷ 3 = 10 días.
Dividir 365 entre esa facturación mensual mezclaría periodos. Multiplicar la proporción mensual por 12 daría como resultado una estimación anualizada, no un resultado anual observado. Etiquétela de esa manera si la utiliza y considere si ese mes representa el resto del año.
Elija un promedio de inventario que represente el período
Los saldos inicial y final son prácticos, pero si se incluyen dos fechas, es posible que no se conozca lo que ocurrió entre ellas.
Imaginemos otra empresa que comienza y termina el año con $100,000 de inventario. Su promedio de dos puntos es $100,000. También mantuvo un inventario mucho mayor debido a una acumulación estacional prolongada. Supongamos que los balances diarios confiables muestran un promedio de $160,000 durante todo el año.
Con un COGS anual de $600,000, los resultados difieren:
| Método de promediado | Inventario promedio | Facturación anual |
|---|---|---|
| Solo el principio y el final | $100,000 | 6.00 |
| Promedio de saldos diarios | $160,000 | 3.75 |
Ninguno de los cálculos modificó las ventas. El segundo utiliza una visión más detallada del inventario disponible durante el período. Este es un ejemplo ilustrativo de análisis de sensibilidad, no un hallazgo sobre un minorista real.
Si dispone de saldos diarios, súmelos y divídalos entre el número de días incluidos. Si utiliza instantáneas regulares de fin de mes, calcule el promedio de dichas instantáneas e indique el método utilizado. Evite combinar diferentes métodos de muestreo en distintos periodos sin explicar el cambio.
Elija un protocolo de presentación de informes con el departamento de finanzas y manténgalo coherente. Un mayor número de observaciones solo es útil si los registros subyacentes son precisos; las instantáneas diarias de inventario incorrecto no solucionan el problema.
¿Es bueno un alto índice de rotación de inventario?
Un ratio más alto puede indicar que las ventas se sustentan con un inventario promedio menor. También puede ocurrir cuando un negocio opera con recursos limitados y no logra satisfacer la demanda de forma constante. La guía de rotación de Shopify analiza la disyuntiva entre la baja rotación de inventario y la escasez, así como la importancia del contexto minorista. Guía de rotación de inventario de Shopify.
Pregunta qué cambió junto con la proporción:
| Patrón | Posible explicación | Comprobar siguiente |
|---|---|---|
| La rotación de personal aumenta; la disponibilidad se mantiene saludable. | Es posible que el inventario funcione de manera más eficiente. | Margen, precisión de las previsiones y coste de reposición |
| Aumenta la facturación; también aumentan las roturas de stock. | El nivel de existencias promedio puede ser demasiado bajo. | Pérdida de ventas, pedidos pendientes y fiabilidad en los plazos de entrega. |
| La facturación cae antes del pico previsto. | Es posible que las existencias hayan llegado antes de que surgiera la demanda. | Plan estacional y período de venta previsto |
| La rotación de inventario disminuye; se acumulan existencias antiguas. | Las compras o el surtido pueden exceder la demanda. | Antigüedad de SKU, rotación de inventario y órdenes de compra abiertas |
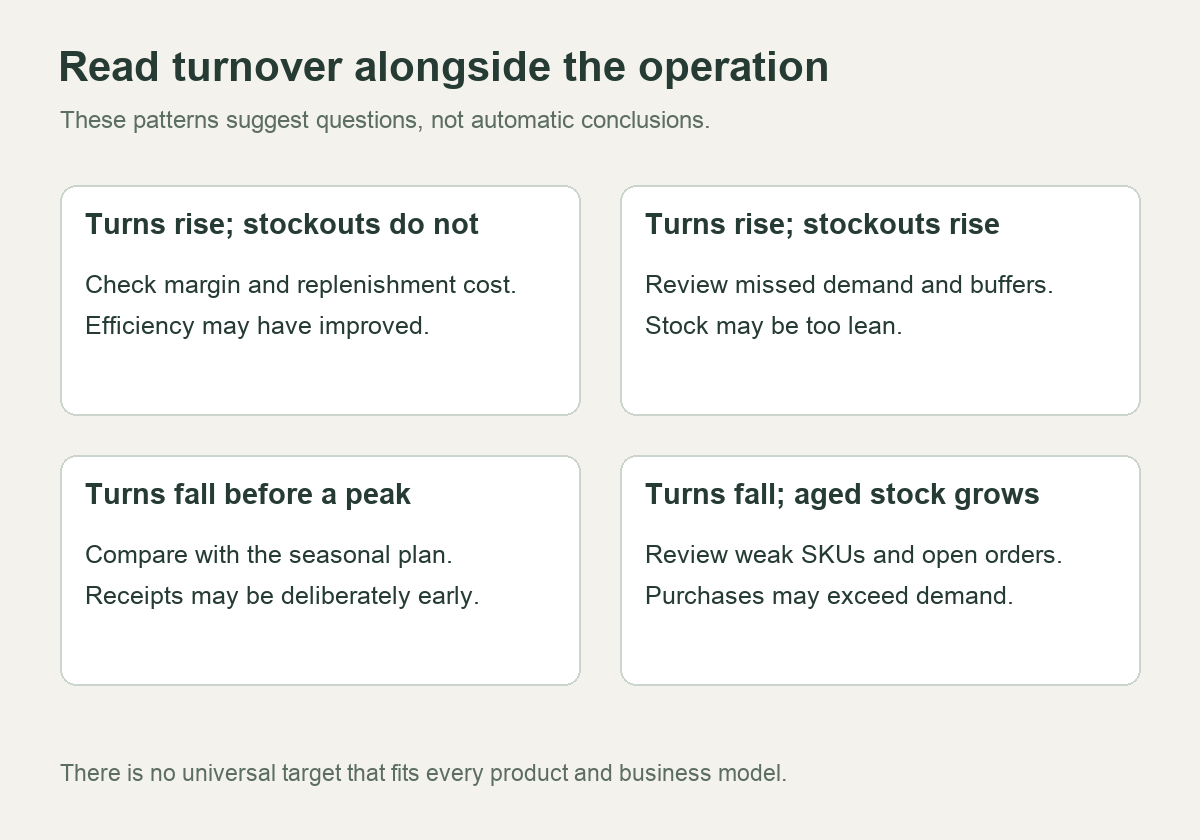
Estas son posibilidades de diagnóstico, no conclusiones basadas únicamente en el ratio. Un ratio creciente tras grandes descuentos puede coincidir con un margen más débil. Un ratio más bajo antes del lanzamiento de un producto puede reflejar una compra deliberada en lugar de un error de previsión.
No existe un objetivo universal útil como “toda tienda de comercio electrónico debería rotar su inventario seis veces”. Compare productos similares, modelos de negocio parecidos, el mismo período y métodos contables compatibles. Un producto consumible que se repone y una gama de muebles de temporada tienen diferentes limitaciones operativas.
Comience con su propio historial comparable y plan de compras. Un punto de referencia externo es más útil cuando se puede conocer su población, período de tiempo y método de cálculo.
La rotación no es lo mismo que la venta o la antigüedad del inventario.
Utilice medidas relacionadas para responder a las preguntas que deja sin respuesta la rotación de personal.
| Medida | Pregunta que ayuda a responder | Distinción principal |
|---|---|---|
| Rotación de inventario | ¿Cuánto COGS generamos en relación con el costo promedio de las existencias? | Basado en costos, por un período definido |
| Días de inventario | ¿Cuál es la misma relación expresada en días? | Estimación agregada, no un informe de fecha de recepción. |
| Venta a través de | ¿Qué porcentaje de un grupo de existencias definido o cantidad disponible se vendió? | Generalmente basado en unidades; el denominador debe estar especificado. |
| Edad de existencias | ¿Cuánto tiempo han estado almacenadas determinadas unidades o lotes? | Requiere recibo o historial de lote |
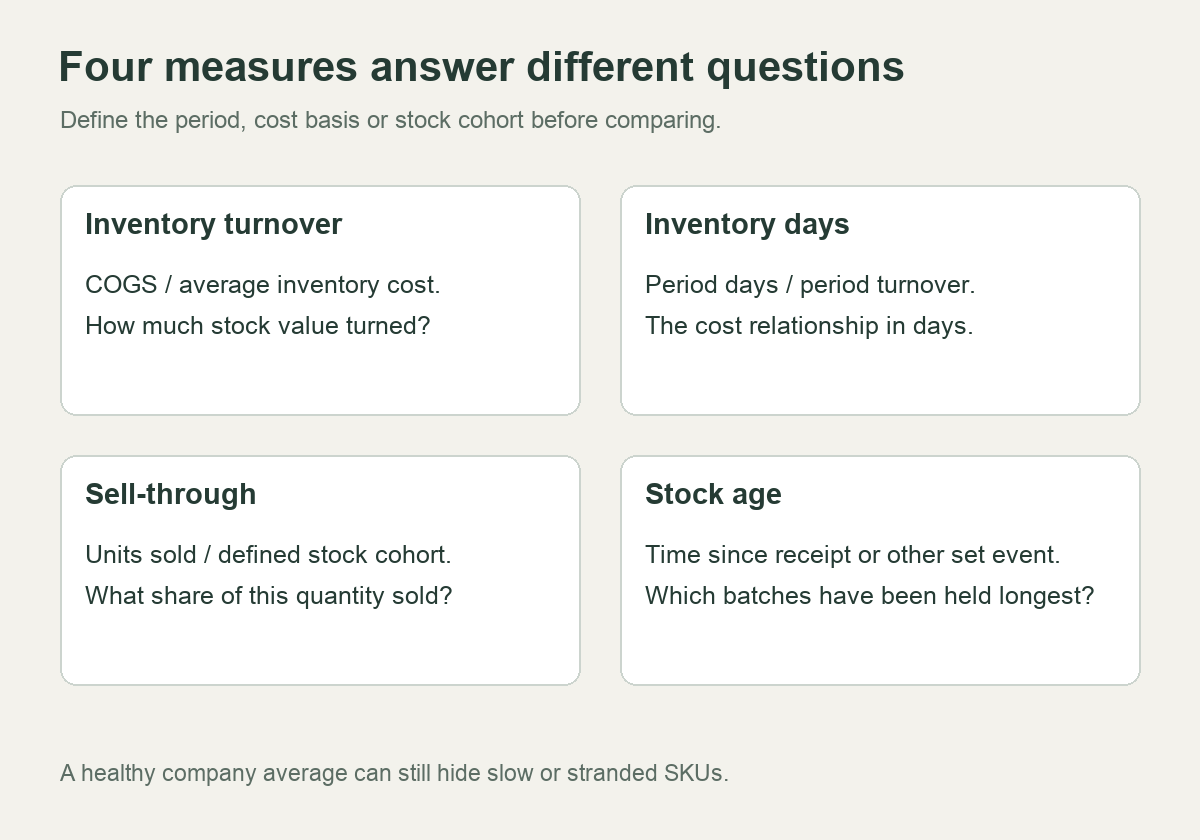
Por ejemplo, si se reciben 200 unidades y se venden 120 de ese mismo grupo, el volumen de ventas es de 60%, sin considerar devoluciones ni ajustes. Esto no determina el índice de rotación de inventario de la empresa. La definición del grupo y el inventario promedio basado en costos responden a preguntas diferentes.
Un ratio global de la empresa también puede ocultar productos de baja rentabilidad. Las líneas de alta rotación pueden generar la mayor parte del costo de los bienes vendidos (COGS), mientras que unas pocas variantes costosas ocupan espacio en el almacén. Revise las categorías y los SKU utilizando datos coincidentes de ventas, costos e inventario. No calcule un ratio de categoría con el COGS global de la empresa.
Verifique los cambios en la valoración antes de celebrar una mejora.
El valor del inventario puede variar sin que se produzca una venta. Por ejemplo, según las NIIF, la NIC 2 trata las reducciones de valor del inventario a su valor neto realizable y las reconoce como un gasto. Este es un ejemplo de las NIIF, no una afirmación de que el mismo tratamiento se aplique a todas las empresas estadounidenses. Descripción general de la NIC 2 de la Fundación IFRS.
Un saldo de inventario registrado menor puede aumentar el ratio calculado, incluso si ningún cliente compró las unidades afectadas. Dependiendo de cómo se clasifiquen los gastos, el numerador también puede variar. Solicite al departamento de finanzas que explique los cambios significativos en la valoración, las cancelaciones y las reclasificaciones antes de comparar periodos.
Para el análisis operativo interno, puede ser útil mostrar una vista separada de la actividad de ventas y los ajustes de inventario. Concilítela con las cifras financieras en lugar de reemplazarlas sin más. El ratio contable y la explicación operativa deben ser fácilmente identificables.
La misma disciplina se aplica a los insumos de costos. Una operación Hoja de cálculo de costos de desembarque para abastecimiento en China Puede ayudar a comparar ofertas de compra, pero sus categorías de costos de planificación no son automáticamente los valores contables del inventario en sus cuentas. Utilice la base de costos contables para el índice de rotación informado.
Utilice el resultado para tomar una decisión de compra.
Si las acciones lentas están impulsando el resultado
Obtenga un informe de antigüedad de inventario e identifique las referencias con el mayor costo de inventario. Revise los pedidos pendientes antes de modificar el próximo pedido. Reducir un pedido futuro tiene poco efecto si un pedido anterior de gran volumen ya está en producción.
Analice por qué las ventas son bajas. Podría deberse a la variante incorrecta, a una temporada pasada, a una publicación inexacta, a un cambio en el precio de venta o a una demanda que nunca se desarrolló. Cada causa requiere una respuesta diferente. Rebajar todos los artículos con bajas ventas consume margen sin necesariamente solucionar el problema de compra.
Cuando los mínimos del proveedor son la restricción, compare la economía completa de negociar pedidos más pequeños con proveedores chinos. Un pedido más pequeño puede reducir la exposición al riesgo, aunque aumente el costo unitario o la frecuencia de envío. Analice estas compensaciones en lugar de optimizar únicamente la rotación de inventario.
Si la escasez está provocando una alta proporción
Analice la demanda perdida durante los períodos de desabastecimiento, los tiempos de reposición y la configuración de los niveles de reserva. El historial de ventas puede subestimar la demanda cuando los clientes no pudieron comprar el producto. Reducir nuevamente el inventario para mejorar la proporción podría empeorar esta distorsión.
Analice todo el proceso, desde la orden de compra hasta el stock disponible para su envío. Los productos que esperan ser contados, inspeccionados o liberados por el sistema no necesariamente cumplen con un pedido solo porque hayan llegado a un almacén.
Para los bienes retenidos en China, una discusión sobre almacenamiento y gestión de pedidos Debe incluir cómo se registran las recepciones, el stock no disponible y las entregas. Confirme el alcance del informe que necesita. Solicite los registros de recepción y estado del stock necesarios para conciliar las cifras del almacén con su informe de inventario.
Una revisión mensual repetible
Conserve un breve registro de cálculos con cada informe:
- Fechas de presentación de informes y número de días del período.
- Origen del costo de los bienes vendidos, productos o ubicaciones incluidos y moneda.
- Base de costo del inventario y método de promedio.
- Rotación de inventario y cálculo de los días de inventario correspondientes.
- Importantes desabastecimientos, recepciones estacionales y ajustes de valoración.
- La acción de compra o inventario, el propietario y la fecha de la próxima revisión.
Combine este ratio con el margen bruto, la disponibilidad y la exposición a existencias obsoletas. Esto le brinda al comprador el contexto necesario para decidir si debe realizar un nuevo pedido, reducir una compra, investigar una escasez o dejar de reponer un producto con baja demanda.
Preguntas frecuentes
¿Puede la rotación de inventario ser inferior a uno?
Sí. Para un período determinado, significa que el costo de los bienes vendidos (COGS) es menor que el valor promedio del inventario. Por ejemplo, 1 TP4T80,000 de COGS anual dividido por 1 TP4T100,000 de inventario promedio es 0.8 rotaciones. Investigue la razón en lugar de considerar el resultado como un diagnóstico completo.
¿Puedo calcularlo sin tener en cuenta el costo de los bienes vendidos?
Necesitas una cifra de costo justificable para el ratio basado en costos. Una alternativa basada en ingresos debe etiquetarse de forma diferente y no debe compararse directamente con los ratios basados en el costo de los bienes vendidos (COGS). Si los registros de costos están incompletos, subsana esa deficiencia antes de usar la cifra para tomar decisiones de compra.
¿Qué ocurre si el inventario promedio es cero?
La razón no está definida porque su denominador es cero. Verifique el período, el modelo de propiedad de acciones y los registros. No la muestre como una eficiencia operativa infinita. Si el costo de los bienes vendidos es cero, pero el inventario promedio es positivo, la rotación es cero y la medida recíproca de días de inventario no es finita.