Stok devir hızı hesaplayıcısını kullanın ↓
Bu stok devir oranı dır Satılan malların maliyetinin aynı dönemdeki ortalama stok miktarına bölünmesi. Bu, işletmenin ortalama stok bakiyesine eşdeğer miktarı, maliyet üzerinden kaç kez sattığını ifade eder.
Yıllık satılan mal maliyeti 600.000 TL ve ortalama stok 100.000 TL ise, ciro nedir? yılda 6 kez. Bu rakam faydalı bir başlangıç noktasıdır. Ancak her ürünün iyi satıp satmadığını, müşterilerin stok sıkıntısı yaşayıp yaşamadığını veya işletmenin kabul edilebilir bir kar marjı elde edip etmediğini size söylemez.
Oranlardaki bir değişikliği, temel stok ve satış kayıtlarını incelemek için bir neden olarak değerlendirin. Harekete geçmeden önce, maliyet esasını, dönemi ve envanter ortalamasının nasıl hesaplandığını kontrol edin.
Stoklarınızın devir hızı ne kadar?
Seçtiğiniz dönem için stok devir oranınızı ve stok gün sayınızı hesaplayın.
Örnek uygulama · 365 günlük süre
bu 365 günlük süre boyunca
Rakamların ardındaki gerçekler
Daha yüksek bir oran, daha hızlı satışları veya yetersiz stoğu yansıtabilir. Benzer dönemleri karşılaştırın ve stok tükenmelerini, mevsimsel etkileri ve eski stokları kontrol edin.
Stok devir oranı formülü
Stok devir hızı = satılan malların maliyeti (COGS) ÷ ortalama stok
Payda için yaygın bir başlangıç tahmini şöyledir:
Ortalama stok = (başlangıç stoğu + bitiş stoğu) ÷ 2
Her iki bakiye de tutarlı bir maliyet esasına göre ölçülmelidir. CFI, bu maliyet esaslı ciro formülünü açıklamakta ve hesaplamanın bir yılı, çeyreği veya ayı kapsayabileceğini belirtmektedir. CFI'nin stok devir kılavuzu.
Satılan malların maliyeti yerine satış gelirini kullanmak farklı bir ölçüt ortaya çıkarır. Gelir, stok maliyeti üzerindeki kar marjını içerir, bu nedenle genellikle daha yüksek bir oran oluşturur. Satışa dayalı bir rakamı, maliyete dayalı bir kıyaslama ölçütüyle eşdeğermiş gibi karşılaştırmayın.
Örneğin, 1 milyon TL gelir, 100.000 TL ortalama stok değerine bölündüğünde 10 elde edilir. Eğer satılan malların maliyeti 600.000 TL ise, maliyet bazlı ciro oranı yine 6'dır. Aradaki fark, stokların daha hızlı satılmasından değil, pay kısmından kaynaklanmaktadır.
Tam bir yıllık hesaplama
365 günlük bir yıl için aşağıdaki varsayımsal rakamları ele alalım:
| Giriş | Miktar |
|---|---|
| Başlangıç envanteri maliyet fiyatından | $80,000 |
| Dönem sonu stoklarının maliyet değeri | $120,000 |
| Yıllık Satılan Malın Maliyeti | $600,000 |
Öncelikle iki noktalı ortalamayı hesaplayın:
($80.000 + $120.000) ÷ 2 = $100.000.
Ardından ciroyu hesaplayın:
$600.000 ÷ $100.000 = yılda 6 tur.
Aynı ilişkiyi gün cinsinden ifade etmek için şunu kullanın:
Stok günleri = dönemdeki gün sayısı ÷ o döneme ait stok devir sayısı.
Bu örnekte, 365 ÷ 6 = 60,8 gün, Bir ondalık basamağa yuvarlanmıştır. OpenStax, bu karşılıklı ilişkiyi yıllık envanter dönüşüm dönemi için sunmaktadır. OpenStax'ın işletme sermayesi ve stok günleri hakkındaki görüşleri.
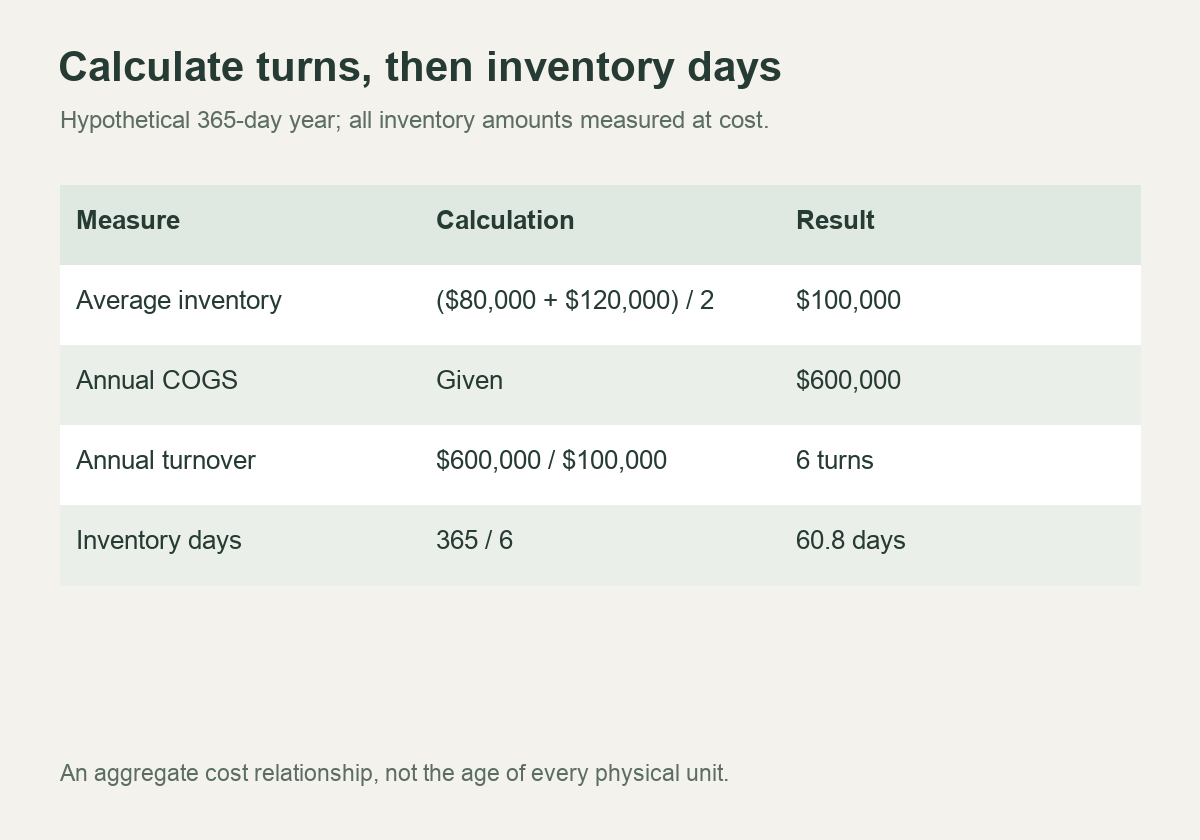
60,8 günlük sonuç, envanter maliyeti ile satılan malların maliyeti arasındaki toplam ilişkiyi göstermektedir. Bu, her bir fiziksel birimin depoda tam olarak 61 gün geçirdiği anlamına gelmez. Bazı birimler hemen sevk edilmiş olabilirken, diğerleri aylarca depoda kalmış olabilir.
Aylık hesaplama için ne gibi değişiklikler olur?
Varsayalım ki 30 günlük bir ayda satılan malların maliyeti $60.000 ve ortalama stok $20.000 olsun. Ciro nedir? o ay için 3 kez, ve stok günleri 30 ÷ 3 = 10 gün.
365'i aylık ciroya bölmek dönemleri karıştırır. Aylık oranı 12 ile çarpmak, gözlemlenen yıllık sonuç değil, yıllık bir tahmindir. Bunu kullanırsanız bu şekilde etiketleyin ve o ayın yılın geri kalanını temsil edip etmediğini göz önünde bulundurun.
Dönemi temsil eden bir stok ortalaması seçin.
Başlangıç ve bitiş bakiyeleri kullanışlıdır, ancak iki tarih arasında neler olup bittiğini gözden kaçırmamıza neden olabilir.
Yıla $100.000 stokla başlayıp bitiren başka bir işletmeyi düşünün. İki noktalı ortalaması da $100.000'dir. Ayrıca uzun bir mevsimsel birikim döneminde çok daha fazla stok tutmuştur. Güvenilir günlük bakiyelerin tüm yıl boyunca ortalama $160.000 olduğunu varsayalım.
Yıllık $600.000 maliyetle sonuçlar farklılık gösterir:
| Ortalama alma yöntemi | Ortalama envanter | Yıllık ciro |
|---|---|---|
| Sadece başlangıç ve bitiş | $100,000 | 6.00 |
| Günlük bakiyelerin ortalaması | $160,000 | 3.75 |
Hesaplamaların hiçbiri satışları değiştirmedi. İkinci hesaplama, dönem boyunca elde tutulan stoklara ilişkin daha ayrıntılı bir bakış açısı kullanıyor. Bu, gerçek bir perakendeci hakkında bir bulgu değil, açıklayıcı bir duyarlılık örneğidir.
Günlük bakiyeleriniz varsa, bakiyeleri toplayın ve dahil edilen gün sayısına bölün. Düzenli ay sonu anlık görüntüleri kullanıyorsanız, bu anlık görüntülerin ortalamasını alın ve yöntemi belirtin. Değişikliği açıklamadan farklı örnekleme yöntemlerini dönemler arasında karıştırmaktan kaçının.
Finans departmanıyla birlikte bir raporlama standardı belirleyin ve buna tutarlı bir şekilde uyun. Daha fazla gözlem, ancak temel kayıtlar doğruysa yardımcı olur; yanlış envanterin günlük anlık görüntüleri sorunu çözmez.
Yüksek stok devir oranı iyi bir şey midir?
Daha yüksek bir oran, satışların daha düşük ortalama stokla desteklendiğini gösterebilir. Ayrıca, bir işletmenin çok az stokla çalışması ve talebi sürekli olarak karşılayamaması durumunda da ortaya çıkabilir. Shopify'ın ciro kılavuzu, düşük stok ve kıtlık arasındaki dengeyi ve perakende bağlamının önemini ele almaktadır. Shopify'ın stok devir kılavuzu.
Oranla birlikte neyin değiştiğini sorun:
| Model | Olası açıklama | Sonrakini kontrol edin |
|---|---|---|
| Ciro artıyor; bulunabilirlik sağlıklı seviyede kalıyor. | Envanter yönetimi daha verimli çalışıyor olabilir. | Kar marjı, tahmin doğruluğu ve stok yenileme maliyeti |
| Ciro artıyor; stok tükenmeleri de artıyor. | Ortalama stok seviyesi çok düşük olabilir. | Kayıp satışlar, sipariş gecikmeleri ve teslimat süresi güvenilirliği |
| Planlanan zirveden önce ciroda düşüş yaşandı. | Stoklar talebin önünde gelmiş olabilir. | Sezonluk plan ve beklenen satış dönemi |
| Ciro düşüyor; eski stok birikiyor. | Satın alma veya ürün çeşitliliği talebi aşabilir. | Ürün stoklarının eskimesi, satış oranları ve açık satın alma siparişleri |
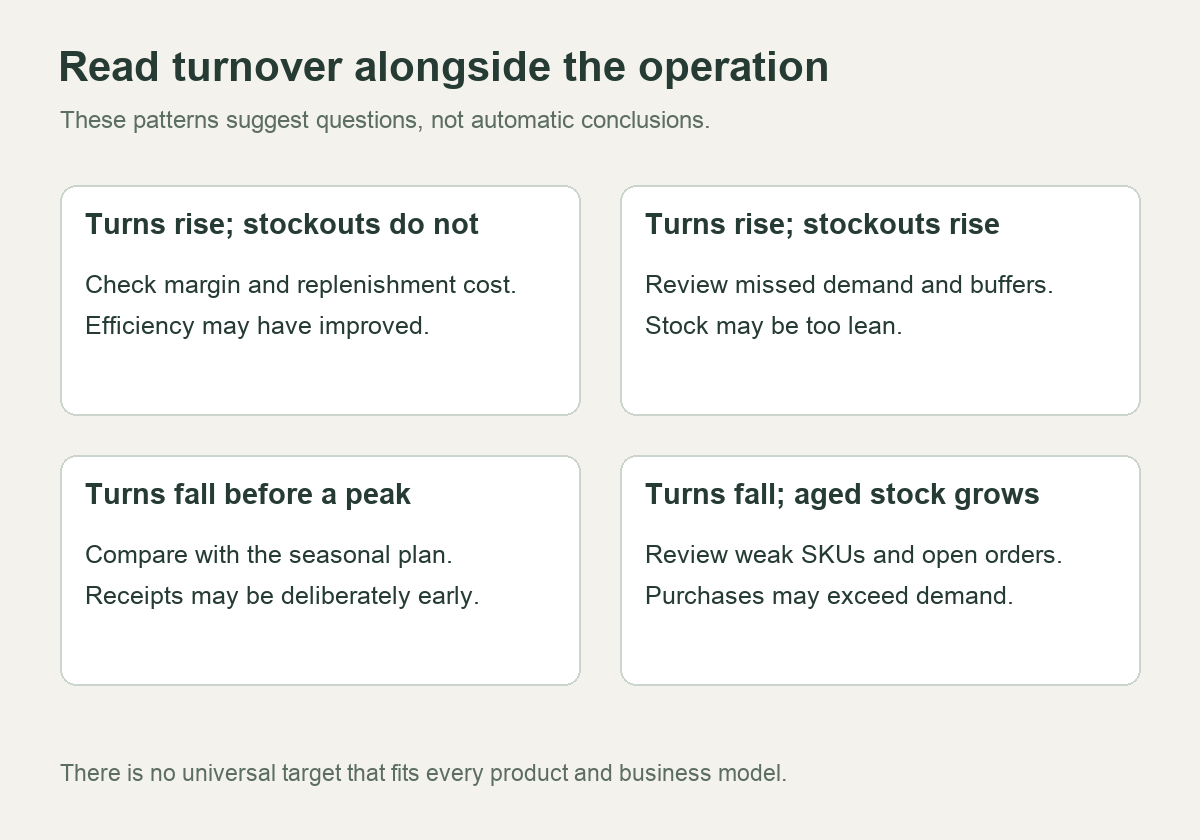
Bunlar tanısal olasılıklardır, yalnızca orandan çıkarılan sonuçlar değildir. Derin indirimlerden sonra yükselen bir oran, daha zayıf bir kar marjıyla örtüşebilir. Bir ürün lansmanından önce daha düşük bir oran, tahmin hatasından ziyade kasıtlı bir satın almayı yansıtabilir.
“Her e-ticaret mağazasının envanterini altı kez devretmesi gerekir” gibi kullanışlı, evrensel bir hedef yoktur. Benzer ürünleri, benzer iş modellerini, aynı dönemi ve uyumlu muhasebe yöntemlerini karşılaştırın. Yenilenebilir bir tüketim malı ile mevsimlik bir mobilya serisinin farklı işletme kısıtlamaları vardır.
Öncelikle kendi karşılaştırılabilir geçmişiniz ve satın alma planınızla başlayın. Dış bir kıyaslama ölçütü, popülasyonunu, zaman dilimini ve hesaplama yöntemini görebildiğinizde en faydalı olur.
Ciro, satış oranı veya stok yaşıyla ilgili değildir.
Personel değişiminin açıkta bıraktığı soruları yanıtlamak için ilgili ölçütleri kullanın.
| Ölçüm | Bu soruya cevap vermeye yardımcı olur. | Temel fark |
|---|---|---|
| Stok devir hızı | Ortalama stok maliyetine kıyasla ne kadar satış maliyeti (COGS) elde ettik? | Maliyet bazlı, belirli bir süre için |
| Stok günleri | Aynı ilişki gün cinsinden nasıl ifade edilir? | Toplam tahmin, teslimat tarihine göre hazırlanmış bir rapor değil. |
| Satış yoluyla | Belirli bir stok grubunun veya mevcut miktarın ne kadarı satıldı? | Genellikle birim bazlıdır; payda belirtilmelidir. |
| Stok yaşı | Belirli üniteler veya partiler ne kadar süredir bekletiliyor? | Makbuz veya parti geçmişi gereklidir. |
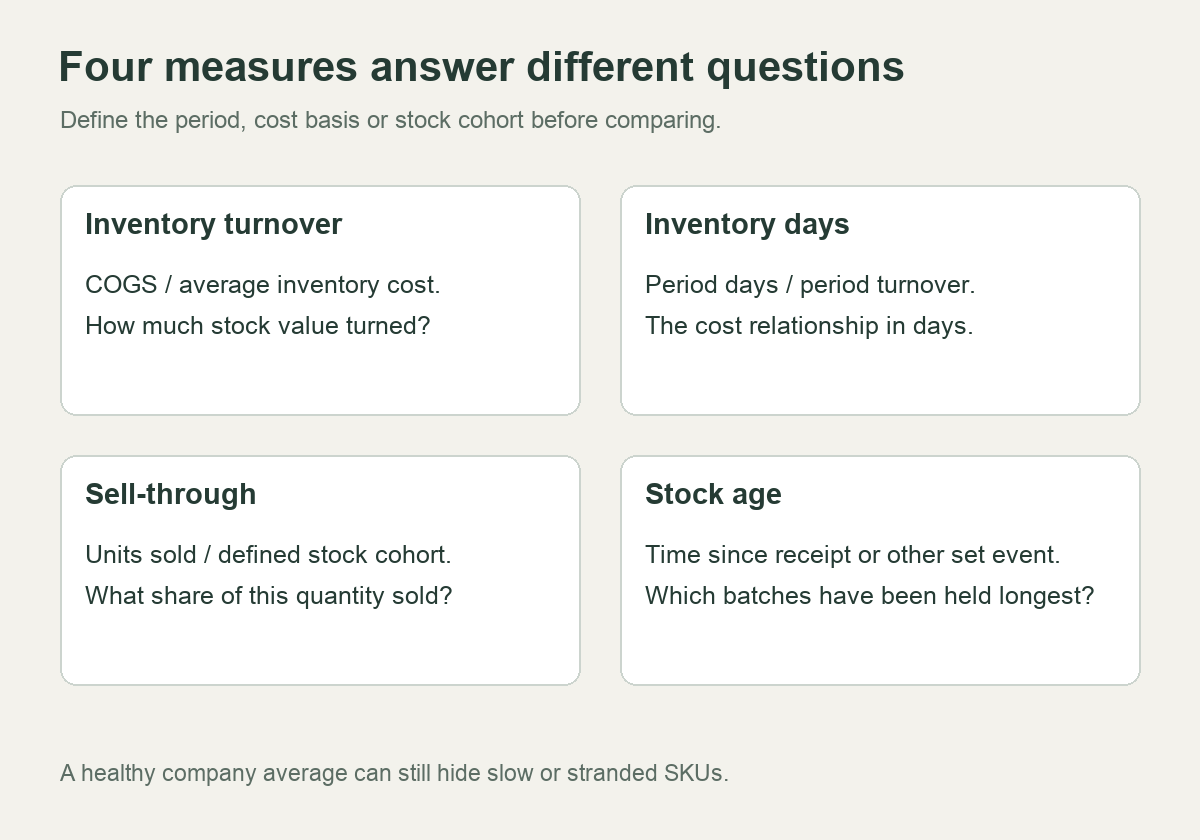
Basit bir örnek olarak, 200 adet ürün alıp aynı ürün grubundan 120 adet satmak, iade veya düzeltme olmaması koşuluyla 60% satış oranı sağlar. Bu, işletmenin stok devir oranını belirlemez. Ürün grubu tanımı ve maliyete dayalı ortalama stok, farklı sorulara cevap verir.
İşletme genelindeki oranlar, zayıf ürünleri de gizleyebilir. Hızlı satılan ürünler, satış maliyetinin büyük bir kısmını oluştururken, birkaç pahalı ürün depoda yer kaplayabilir. Eşleşen satış maliyeti ve stok verilerini kullanarak kategorileri ve ürün kodlarını gözden geçirin. Şirket genelindeki satış maliyetiyle kategori oranı hesaplamayın.
Bir iyileşmeyi kutlamadan önce değerleme değişikliklerini kontrol edin.
Stok değeri satış olmadan da değişebilir. Örneğin, IFRS kapsamında, IAS 2, stok değer düşüşlerini net gerçekleşebilir değere indirger ve bu düşüşü gider olarak kaydeder. Bu bir IFRS örneğidir, her ABD işletmesi için aynı uygulamanın geçerli olduğu anlamına gelmez. IFRS Vakfı'nın IAS 2'ye genel bakışı.
Kaydedilen stok bakiyesinin düşük olması, etkilenen birimleri hiçbir müşteri satın almamış olsa bile hesaplanan oranı artırabilir. Giderlerin nasıl sınıflandırıldığına bağlı olarak, pay da değişebilir. Dönemleri karşılaştırmadan önce, önemli değerleme değişikliklerini, silmeleri ve yeniden sınıflandırmaları açıklamaları için finans departmanına danışın.
Dahili operasyonel analiz için, satış faaliyetleri ve stok ayarlamalarının ayrı ayrı etiketlenmiş bir görünümünü sunmak faydalı olabilir. Bunları finansal rakamlarla karşılaştırın, sessizce değiştirmeyin. Muhasebe oranı ve operasyonel açıklama izlenebilir kalmalıdır.
Maliyet girdileri için de aynı disiplin geçerlidir. Operasyonel bir yaklaşım Çin'den tedarik için maliyet hesaplama tablosu Satın alma tekliflerini karşılaştırmaya yardımcı olabilir, ancak planlama maliyet kategorileri otomatik olarak muhasebe kayıtlarınızdaki stok değerleriyle aynı değildir. Bildirilen ciro oranı için muhasebe maliyet esasını kullanın.
Sonucu satın alma kararınızı vermek için kullanın.
Eğer yavaşlayan hisseler sonucu belirliyorsa
Bir eskime raporu alın ve en yüksek stok maliyetine sahip ürünleri (SKU'ları) belirleyin. Bir sonraki siparişi değiştirmeden önce bekleyen satın alma siparişlerini kontrol edin. Daha önceki büyük bir sipariş zaten üretimdeyse, gelecekteki bir siparişi azaltmanın etkisi az olur.
Stokların neden yavaş olduğunu gözden geçirin. Yanlış ürün çeşidi, kaçırılan bir sezon, hatalı listeleme, değişen satış fiyatı veya hiç oluşmayan talep olabilir. Bu nedenler farklı çözümler gerektirir. Yavaş gelen her ürüne indirim uygulamak, satın alma sorununu mutlaka çözmeden kar marjını artırır.
Tedarikçi minimumları kısıtlama unsuru olduğunda, aşağıdaki durumların tüm ekonomik yönlerini karşılaştırın: Çinli tedarikçilerle küçük siparişler konusunda pazarlık yapmak. Daha küçük bir sipariş, birim maliyetini veya sevkiyat sıklığını artırırken riskleri azaltabilir. Sadece ciro optimizasyonuna odaklanmak yerine, bu denge noktalarını modelleyin.
Eğer kıtlıklar yüksek orana yol açıyorsa
Stok tükenmesi sırasında gözden kaçan talebi, stok yenileme zamanlamasını ve tampon ayarlarını gözden geçirin. Müşterilerin ürünü satın alamadığı durumlarda satış geçmişi talebi olduğundan düşük gösterebilir. Oranı iyileştirmek için stoğu tekrar azaltmak bu çarpıklığı daha da kötüleştirebilir.
Satın alma siparişinden sevkiyata hazır stoğa kadar olan tüm süreci inceleyin. Sayım, muayene veya sistem onayı bekleyen mallar, depoya ulaşmış olmaları nedeniyle siparişi mutlaka karşılayamaz.
Çin'de bulunan mallar için bir görüşme yapıldı. depolama ve sipariş karşılama Girişlerin, mevcut olmayan stokların ve sevkiyatların nasıl kaydedildiğini içermelidir. İhtiyaç duyduğunuz raporlama kapsamını onaylayın. Depo rakamlarını envanter raporunuzla karşılaştırmak için gereken giriş ve stok durumu kayıtlarını isteyin.
Tekrarlanabilir aylık değerlendirme
Her raporla birlikte kısa bir hesaplama kaydı tutun:
- Raporlama tarihleri ve dönemin gün sayısı.
- Maliyetin kaynağı, dahil edilen ürünler veya konumlar ve para birimi.
- Stok maliyet esası ve ortalama alma yöntemi.
- Ciro ve buna karşılık gelen stok gün sayısı hesaplaması.
- Önemli stok eksiklikleri, mevsimsel girişler ve değerleme düzeltmeleri.
- Satın alma veya envanter işlemi, sahibi ve bir sonraki inceleme tarihi.
Oranı brüt kar marjı, bulunabilirlik ve eski stok riskiyle birleştirin. Bu, alıcıya yeniden sipariş verip vermeyeceğine, alımı azaltıp azaltmayacağına, bir kıtlığı araştırıp araştırmayacağına veya zayıf bir ürünün stoklarını yenilemeyi durdurup durdurmayacağına karar vermek için yeterli bağlam sağlar.
Sıkça sorulan sorular
Stok devir hızı birden az olabilir mi?
Evet. Belirli bir dönem için, bu, maliyet-satış miktarının ortalama stok değerinden düşük olduğu anlamına gelir. Örneğin, yıllık 80.000 TL'lik maliyet-satış miktarının 100.000 TL'lik ortalama stok değerine bölünmesi 0,8 devir anlamına gelir. Sonucu kesin bir teşhis olarak ele almak yerine, nedenini araştırın.
Maliyet hesaplamasını maliyet kalemini dikkate almadan yapabilir miyim?
Maliyet bazlı oran için savunulabilir bir maliyet rakamına ihtiyacınız var. Gelir bazlı bir alternatif farklı şekilde etiketlenmeli ve doğrudan satış maliyeti bazlı oranlarla karşılaştırılmamalıdır. Maliyet kayıtları eksikse, satın alma kararlarında bu rakamı kullanmadan önce bu eksikliği giderin.
Ortalama stok sıfır olursa ne olur?
Paydası sıfır olduğu için oran tanımsızdır. Dönemi, hisse sahipliği modelini ve kayıtları kontrol edin. Sonsuz operasyonel verimlilik olarak göstermeyin. Eğer satılan malların maliyeti sıfır ancak ortalama envanter pozitif ise, ciro sıfırdır ve ters envanter-gün ölçüsü sonlu değildir.